 新闻笔记 · IDAEO AI News
新闻正文
美国人工智能(AI)交易再度面临卖压,市场压力正从科技股延伸至信用市场。那斯达克指数出现数月来最差单日表现,美国高收益债券风险溢价升至17个月高点,CCC级垃圾债券殖利率更攀抵2020年以来最高水准,显示投资人正重新评估AI产业链的融资风险。
市场关注焦点之一,是Meta( META-US ) 财报公布后揭露的庞大融资需求。巴克莱23日发布的研究报告指出,Meta选择提前筹资,部分原因在于AI生态系其他企业已陆续启动或规划融资,市场吸收添加资金的能力日益受到考验。
分析指出,这凸显了AI巨头面临的融资两难:个别企业为避免错失筹资时机,都有提前进场的诱因,但若多家公司同步大量发债,债券供给增加可能推高融资成本,反而压缩所有企业的筹资空间。
与此同时,避险基金持续降低杠杆,AI相关信用资产的利差分化也日益扩大。
分析人士表示,AI交易何时止跌,除了取决于科技巨头的获利表现,也将受到市场消化债券供给的能力,以及融资成本攀升是否进一步冲击产业链所影响。
AI 热门股遭集中调节 指数表现掩盖市场压力
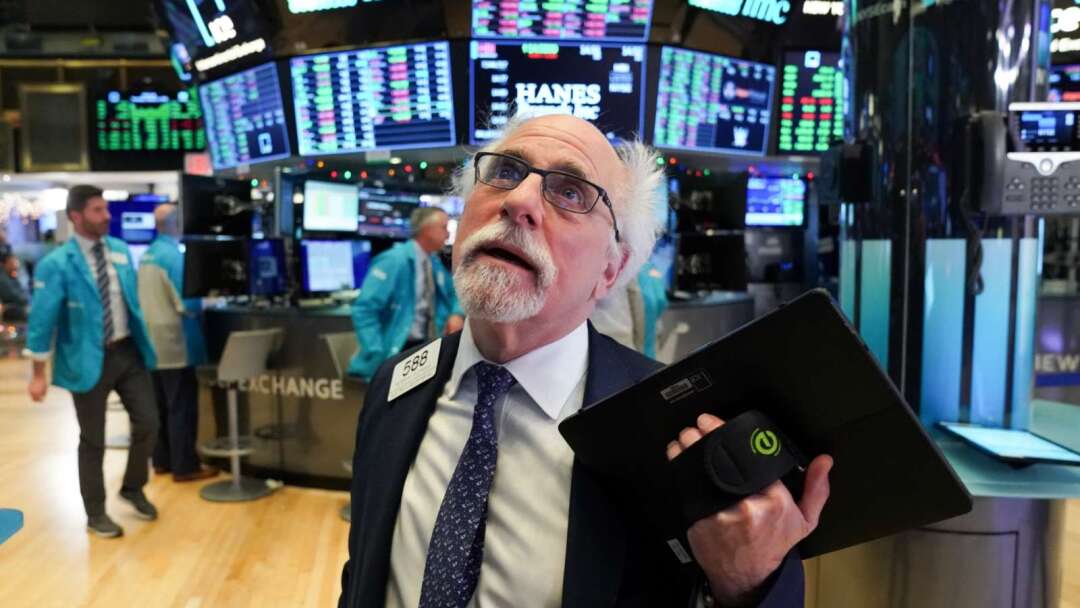
过去一周,美股主要指数的表现未能充分反映个股间的剧烈分化。高盛数据显示,其AI受惠股与风险股多空投资组合较6月高点下跌约55%,今年以来的涨幅已全数回吐;动能策略也遭遇大幅回档,跌至2008年金融海啸以来的极端水准。
周四(22日),标普500指数下跌1.2%,但仍有335档成分股上涨;标普500等权重指数反而上涨0.7%,与市值加权的SPY ETF收跌形成对比。
高盛数据指出,避险基金在此前8个交易日中,有7个交易日进行去杠杆操作,而周四的卖压完全来自多头部位平仓。
分析指出,这显示近期市场修正不只是投资人重新查看AI股票估值,也涉及拥挤交易部位的集中出清。不过,部位调整能否带动股市持续反弹,仍取决于信用市场的压力是否缓解。
垃 圾债风险升温 压力集中于低评级企业
根据《彭博》报导,美国高收益债券平均风险溢价已升至17个月高点,债券初级市场更出现今年以来最大规模的撤单潮。CCC级垃圾债券殖利率攀升至15.85%,创2020年以来新高,与BB级债券之间的利差也逼近2016年及2020年的高峰。
杠杆贷款市场同样承压。价格跌破面额60美分的深度困境贷款,规模升至2020年3月以来最高水准。摩根大通数据显示,过去12个月,交易价格在面额80美分以下的贷款规模激增近90%。
值得注意的是,CCC级债券利差大幅扩大之际,整体信用市场并未同步恶化,反映风险主要集中于偿债能力较弱的发行人。
DoubleLine Capital企业信用总监Robert Cohen指出,部分CCC级借款人可能走向债务重组,但这不代表整个信用周期已经反转。
高盛数据则显示,从投资级、高收益信用衍生品到低评级现券,多个信用评级区间的利差均触及本轮周期高点。CreditSights亚太企业信用主管R. Lakshmanan认为,在多重全球风险接连冲击市场后,信用风险重新定价正逐渐形成持续趋势。
Meta 融资计划凸显 AI 巨头筹资两难
Meta的融资规划,让AI资本支出与信用市场供给之间的矛盾更加明显。
Meta将2026年资本支出预期收敛至1,350亿至1,450亿美元,预估第四季支出将达490亿至590亿美元。由于扣除股利后的自由现金流转为负值,管理层也预期从今年秋季开始筹措数千亿美元资金。
巴克莱指出,超大规模云端业者的营收成长逐渐兑现,但资本支出仍持续攀升,企业面临的问题已不再只是能否取得资金,而是何时筹资、筹措多少,以及如何选择融资方式。
Meta在申报文档中表示,考量AI生态系其他企业已开始或计划启动融资,资本市场吸收添加供给的能力日益有限,因此提前筹资具有必要性。
然而,当所有企业都希望抢先进场,个别公司的理性决策可能演变成整体市场的压力。大量新债集中发行,不仅可能推高发债成本,也会限制信用利差收敛的空间。
为避免过度举债损害信用评等,企业也开始考虑股权融资、可转换公司债、资产支持证券(ABS)及表外融资等替代管道。
巴克莱预期,短期内AI相关融资供给仍将限制信用利差进一步收窄。
AI 信用市场分化扩大 投资人转向个别企业评估
巴克莱估计,AI相关信用资产规模约6,800亿美元,涵盖超大规模科技公司、半导体、数据中心及硬件企业,约占投资级债券指数市值的7.5%,但占该指数约13%的存续期间加权利差风险敞口(DTS)。
整体而言,AI信用资产相较投资级债券指数的利差溢价约35个基点,存续期间超过10年的债券,溢价更达约55个基点。
与此同时,AI发行人之间的利差差异持续扩大。过去一年,相关指针从24个基点升至65个基点;即使排除甲骨文及数据中心产业,利差差异仍增加约60%,达到37个基点。
自9月中旬以来,甲骨文( ORCL-US ) 、Meta、SpaceX( SPCX-US ) 及多家数据中心营运商的信用利差扩大幅度,明显高于整体指数。相较之下,微软( MSFT-US ) 、Alphabet( GOOGL-US ) 旗下Google及亚马逊( AMZN-US ) 的短天期债券表现较具韧性。
这意味着,市场不再将AI视为单一的信用投资主题,而是开始根据个别企业的融资需求、资产负债表及长期风险进行区分。
债券殖利率曲线也呈现长天期压力。巴克莱数据显示,过去一年,超大规模科技公司的平均2至5年期、5至10年期及10至30年期殖利率曲线,分别陡峭化137%、140%及68%。
其中,Meta的10至30年期曲线利差达68个基点,在同类发行人中最为陡峭。
长天期殖利率曲线走陡,反映投资人对长期债务要求更高的风险补偿。随着AI企业持续扩大资本支出,市场除了评估投资能否转化为营收,也必须衡量企业融资规模、现金流改善的时间,以及添加债券对整体融资成本的影响。
AI交易能否止跌,最终将取决于市场能否消化科技巨头的庞大融资需求、信用利差是否趋于稳定,以及不同AI企业之间的风险分化是否持续扩大。在融资压力尚未缓解之前,即使科技股出现阶段性反弹,也可能受到资金成本攀升的限制。