 新闻笔记 · IDAEO AI News
新闻正文
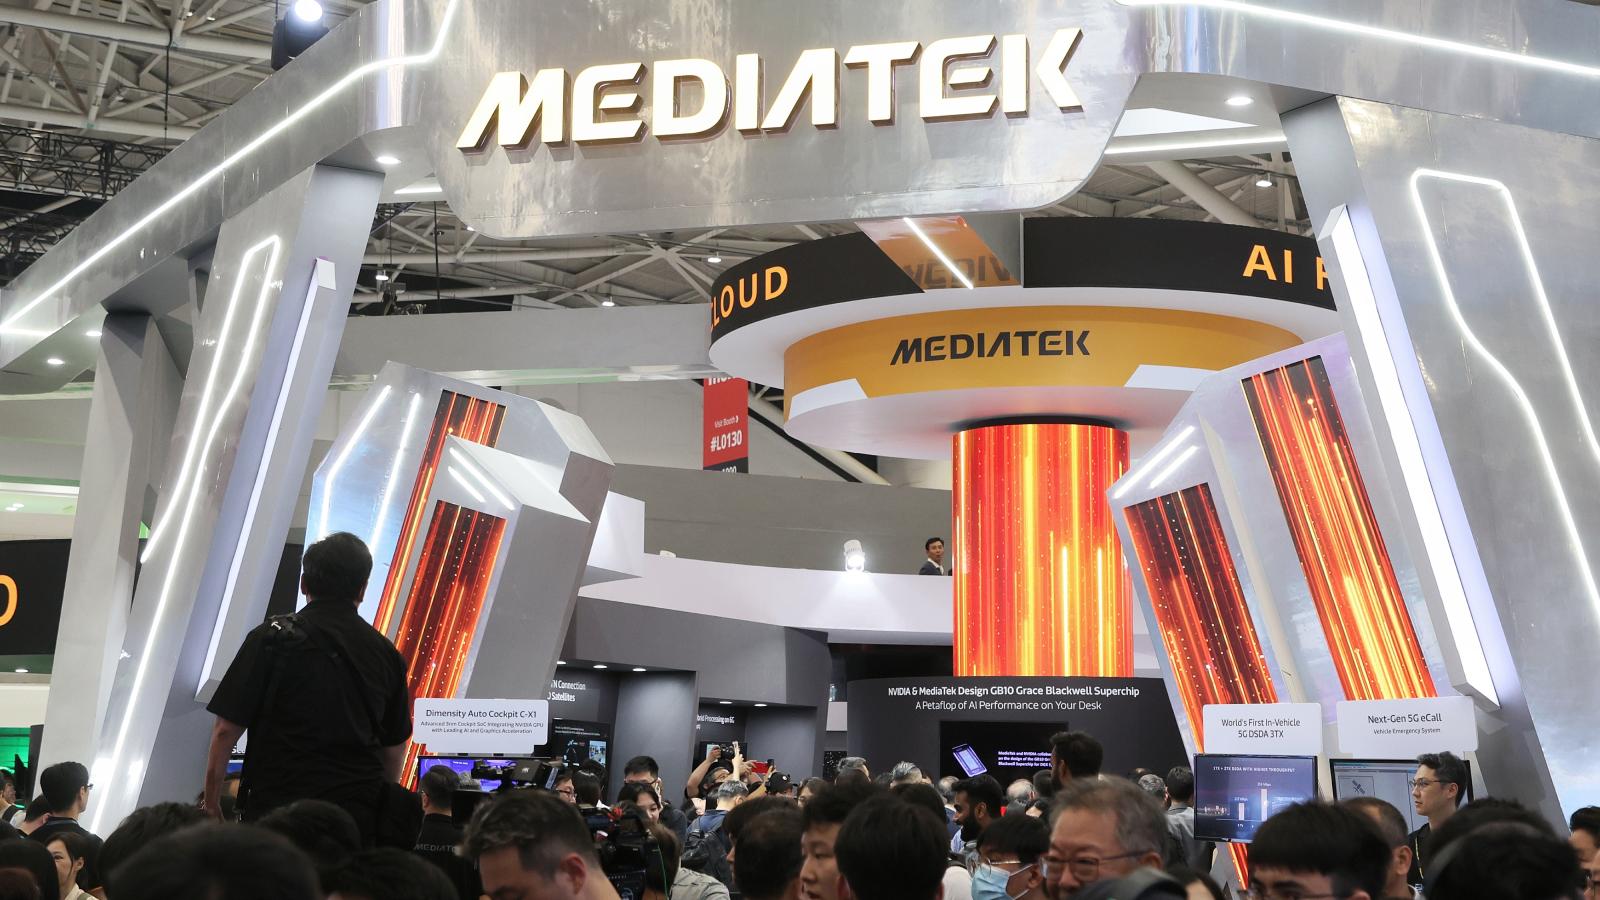
IC设计龙头联发科(2454)传出有望取得TikTok母公司字节跳动的人工智能(AI)客制化芯片订单,成为继Google之后,另一家重要的数据中心AI芯片客户。 根据《彭博》报导,字节跳动正与联发科进行最后阶段洽谈,合作内容涉及特殊应用集成电路(ASIC)设计及一站式解决方案(Turnkey)服务。 美系外资最新报告看好双方合作前景,预估相关项目最快于2029年初开始贡献量产营收,在特定出货量及售价假设下,年营收贡献上看250亿美元(约新台币8,000亿元),并重申联发科「买进」评等,维持目标价6,200元。 受到市场关注,联发科今(16)日止跌反弹,终场上涨85元,收在4,250元,涨幅约2.04%。 字节跳动传找上联发科!
AI ASIC合作进入最后洽谈阶段 根据《彭博》引述知情人士报导,字节跳动正与联发科洽谈客制化数据中心芯片合作,双方已进入最后阶段,联发科可能负责ASIC设计及相关服务。 不过,目前尚未公布实际订单数量,合作案也尚未正式确认。 字节跳动近年持续扩大AI基础设施投资,希望通过自有数据中心及运算能力,支持旗下AI业务发展。 不过,受到美国先进半导体出口管制影响,中国科技企业取得高端AI芯片面临限制,加上当地供应商尚无法完全满足需求,使字节跳动积极寻求其他芯片供应方案。 此前,字节跳动已传出与博通(Broadcom)及高通(Qualcomm)合作,其中《彭博》先前报导,字节跳动已与高通达成类似协议,涉及数百万颗AI芯片采购。
如今再传出与联发科洽谈合作,也让联发科与高通的竞争范围,从原有的手机芯片市场进一步延伸至数据中心ASIC领域。 对联发科而言,若顺利取得字节跳动订单,将有助于扩大数据中心芯片业务,降低对智能型手机芯片市场的依赖。 不过,联发科16日对相关市场传闻不予评论,实际合作内容及订单规模仍有待确认。 外资估2029年营收上看250亿美元! HBM与载板采购成关键 美系外资最新研究报告指出,联发科除了既有Google TPU及xAI相关合作外,也有机会进一步拓展字节跳动客户。
依据目前评估,联发科可能于2027年上半年开始与字节跳动共同开发AI推论芯片,预计2028年上半年完成芯片设计定案(Tape-out),并于2029年初开始量产、贡献营收。 美系外资分析,字节跳动与联发科的潜在合作模式,可能与xAI项目相似。 除了芯片设计外,联发科也可能协助采购高带宽内存(HBM)、载板等关键零组件,提供更完整的一站式服务,使单颗芯片对联发科的营收贡献高于Google TPU项目。
以字节跳动每年需求100万颗AI芯片、每颗平均销售单价(ASP)介于2万至2.5万美元计算,美系外资推估,若相关需求及出货假设实现,项目年营收贡献有机会达到200亿至250亿美元,约合新台币6,400亿至8,000亿元(以1美元兑32元估算)。 不过,上述金额属于外资依据假设出货量及平均售价进行的情境推估,并非已确认订单或联发科正式财测。 由于相关项目预估2029年初才开始量产,当年度实际出货规模及营收贡献仍存在不确定性,后续须观察双方合作进度、产品开发、量产时程及客户采购规模。
此外,美系外资先前预估,联发科2028年来自Google TPUv8及TPUv9项目的营收可达450亿美元,xAI加速器项目则可贡献90亿美元,显示外资对联发科AI ASIC业务成长抱持高度期待。 不过,相关数字同样属于研究机构预测,并非已实现营收。 联发科传打入三星旗舰机! 外资看好2027年手机业务成长 除了数据中心AI芯片业务,美系外资也看好联发科高端手机芯片的成长潜力。 报告指出,受到内存成本上升影响,2026年下半年手机芯片拉货动能略低于季节性水准,但联发科高端产品仍具有竞争力,未来有机会打入过去主要采用高通及三星自家芯片的三星旗舰手机供应链。
美系外资假设,三星旗舰手机每年出货量约3,000万至3,500万支,若联发科取得30%渗透率,且每颗芯片平均售价超过200美元,预估自2027年下半年起,相关业务有机会为联发科手机营收带来约20%的额外成长,并占整体营收约5%。 不过,相关市占率及营收贡献仍属外资情境预测,并不代表三星已正式确认采用联发科芯片,实际供货情况仍须观察后续产品导入及客户订单进展。 外资维持目标价6,200元! 估2028年EPS挑战396.85元 随着AI ASIC业务持续扩张,美系外资预估联发科未来两年营运将明显成长,营收有望从2026年的6,677.25亿元,增加至2027年的1兆2,870亿元,并于2028年进一步攀升至2兆4,760亿元。
获利方面,美系外资预估联发科2026年每股税后盈余(EPS)为68.59元,2027年将大幅提升至164.47元,年增约139.8%;2028年则进一步攀升至396.85元,年增约141.3%。 美系外资认为,尽管联发科近期股价受到市场对TPU竞争的疑虑影响而回档,但随着ASIC合作项目扩大,加上高端手机芯片市占率有望提升,长期营运成长潜力仍值得期待,因此重申「买进」投资评等,维持目标价6,200元。 观察股价表现,联发科此前连续7个交易日下跌,15日股价跌破季线,16日则出现反弹,开盘上涨100元,以4,275元开出,盘中一度尝试收复季线,终场上涨85元,收在4,250元,涨幅约2.04%。
投资提醒: 本文所述外资目标价、营收及获利预估,均属研究机构依据特定假设所作的分析,不代表企业实际营运结果。 AI ASIC合作案仍存在订单确认、产品开发、量产时程及出口管制等不确定因素,投资人应审慎评估市场风险。