 新闻笔记 · IDAEO AI News
新闻正文
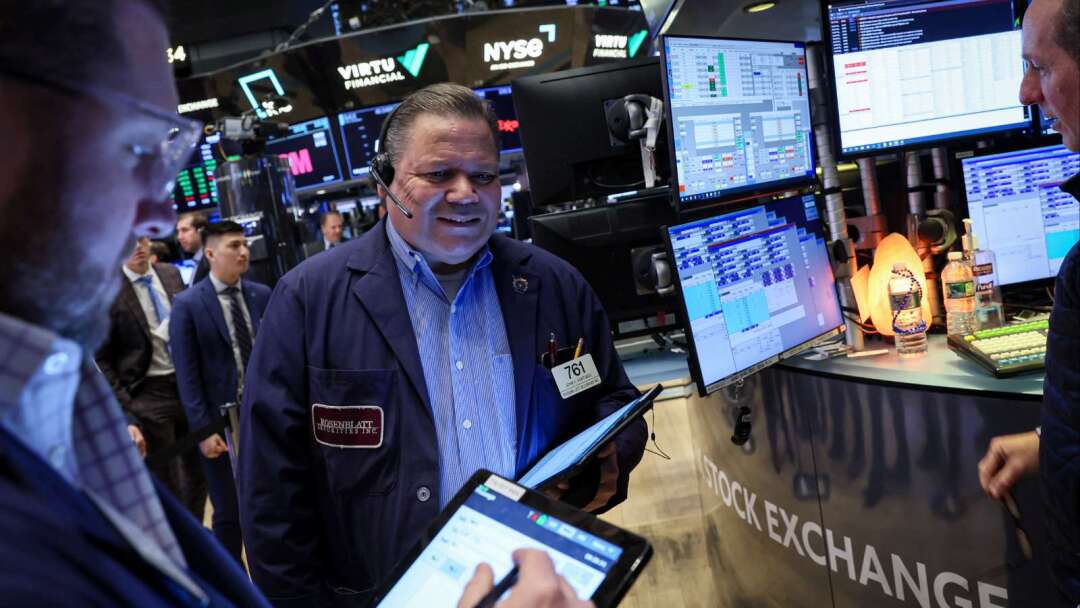
美股主要指数周五(2日)开高,道琼一度涨近400点。美国9月非农就业仅添加2.9万人,远低于市场预期,强化联准会(Fed)10月按兵不动的预期,带动美债殖利率下滑;油价走低也提振市场情绪,推升美股早盘走势。
截稿前, 道琼工业指数 涨近380点或近 0.7%, 那斯达克综合指数 涨近350点或近 1.3%, 标普 500 指数 涨近0.9%, 费城半导体 指数涨近2.6%,台积电ADR涨1.3%。
美国9月非农就业增幅不如预期,减轻联准会(Fed)本月再度升息的压力,激励美股指数期货周五走高。交易员下调10月升息押注,市场人士预期,近期遭重挫的小型股、运输股与银行股可望迎来强劲反弹。
据《彭博》报导,截至纽约时间上午8时52分,标普500指数期货上涨0.8%,那斯达克100指数期货上涨1%,布兰特原油价格则在每桶100美元附近徘徊。
美国劳工统计局(BLS)周五公布,9月非农就业添加2.9万人,低于市场预期,前两个月的就业增幅也遭下修。数据显示,随着成本攀升,企业对招聘更加审慎,就业市场降温也让Fed进一步收紧货币政策的迫切性降低。
利率交换市场显示,交易员认为Fed在10月会议调高基准利率的几率降至17%,低于数据公布前的29%,反映疲弱就业数据促使市场重新评估利率前景。
22V Research首席市场策略师Dennis DeBusschere形容,这份数据「非常偏鸽」,也是市场所需要的。他预期,小型股、运输股与银行股将出现猛烈反弹,几乎所有过去一个月遭到大幅抛售的类股,都可能受惠。
个股方面,Nike(NKE-US)盘前下跌8%,因全年营收展望不及市场共识。公司同时宣布重整计划,预计未来五年可节省25亿美元成本。
安森美(ON-US)宣布将收购Synaptics(SYNA-US)后,股价走高。Moderna(MRNA-US)也上涨,该股将于10月9日开盘前纳入那斯达克100指数。
截至台北时间周五(2日)21时许:
道琼工业指数 上涨317.93点或 0.62%,暂报 51,244.49 点
那斯达克综合指数 上涨330.22点或1.23%,暂报 27,201.82 点
标普 500 指数 上涨64.83点或 0.85%,暂报 7,731.28点
费半 上涨293.57点或2.29%,暂报 13,122.57 点
台积电 ADR 上涨1.54% 至每股466.26 美元
10 年期美债殖利率 跌至5.19%
纽约轻原油下跌3.93% 至每桶89.22 美元
布兰特原油 下跌2.55% 至每桶99.70 美元
黄金 上涨0.44% 至每盎司 4,220.90 美元
美元指数 跌至101.91
焦点个股:
Nike(NKE-US)早盘股价下跌7.03%,至每股32.68美元
Nike周五盘前股价下跌逾10%,此前公布的第一会计季度营收不及LSEG汇整的市场预期。公司表示,受中国业务下滑拖累,营收年减4%,并宣布计划于2027年裁员。
安森美(ON-US)早盘股价上涨6.89%,至每股85.60美元
Synaptics(SYNA-US)与安森美周五盘前股价分别上涨逾14%及7%。消息指出,安森美将以每股123美元现金收购Synaptics,交易估值由先前协议的70亿美元降至57亿美元。
希捷(STX-US)早盘股价下跌15.16%,至每股802.19美元
希捷科技与威腾(WDC-US)周五盘前股价分别下跌逾11%及8%。《日经》报导,东芝计划将数据中心用硬盘(HDD)产能提高一倍,并投资3.8亿美元扩建菲律宾厂房。东芝与希捷、威腾同为HDD市场主要竞争业者。
今日关键经济数据:
美国9月非农添加就业报2.9万人,预期8.9万人,修正后前值13.3万
美国9月失业率报 4.2%,预期 4.1%,前值 4.1%
美国9月平均每周工时报 34.4 小时,预期 34.3 小时,前值 34.4小时
美国9月平均每小时薪资年增率报 3.0%,预期 3.2%,前值 3.1%
美国9月平均每小时薪资月增率报 0.1%,预期 0.3%,前值 0.3%
美国9月劳动参与率报 61.8%,前值 61.6%
华尔街分析:
华尔街金融巨头摩根大通研究报告显示,美股市场散户资金流显示出「散户资金总量降温、股票买盘愈发集中于少数AI算力龙头、长期限美债在遭遇创纪录抛售之后投资吸引力开始上升」的散户资金最新趋势与流向。