 新闻笔记 · IDAEO AI News
新闻正文
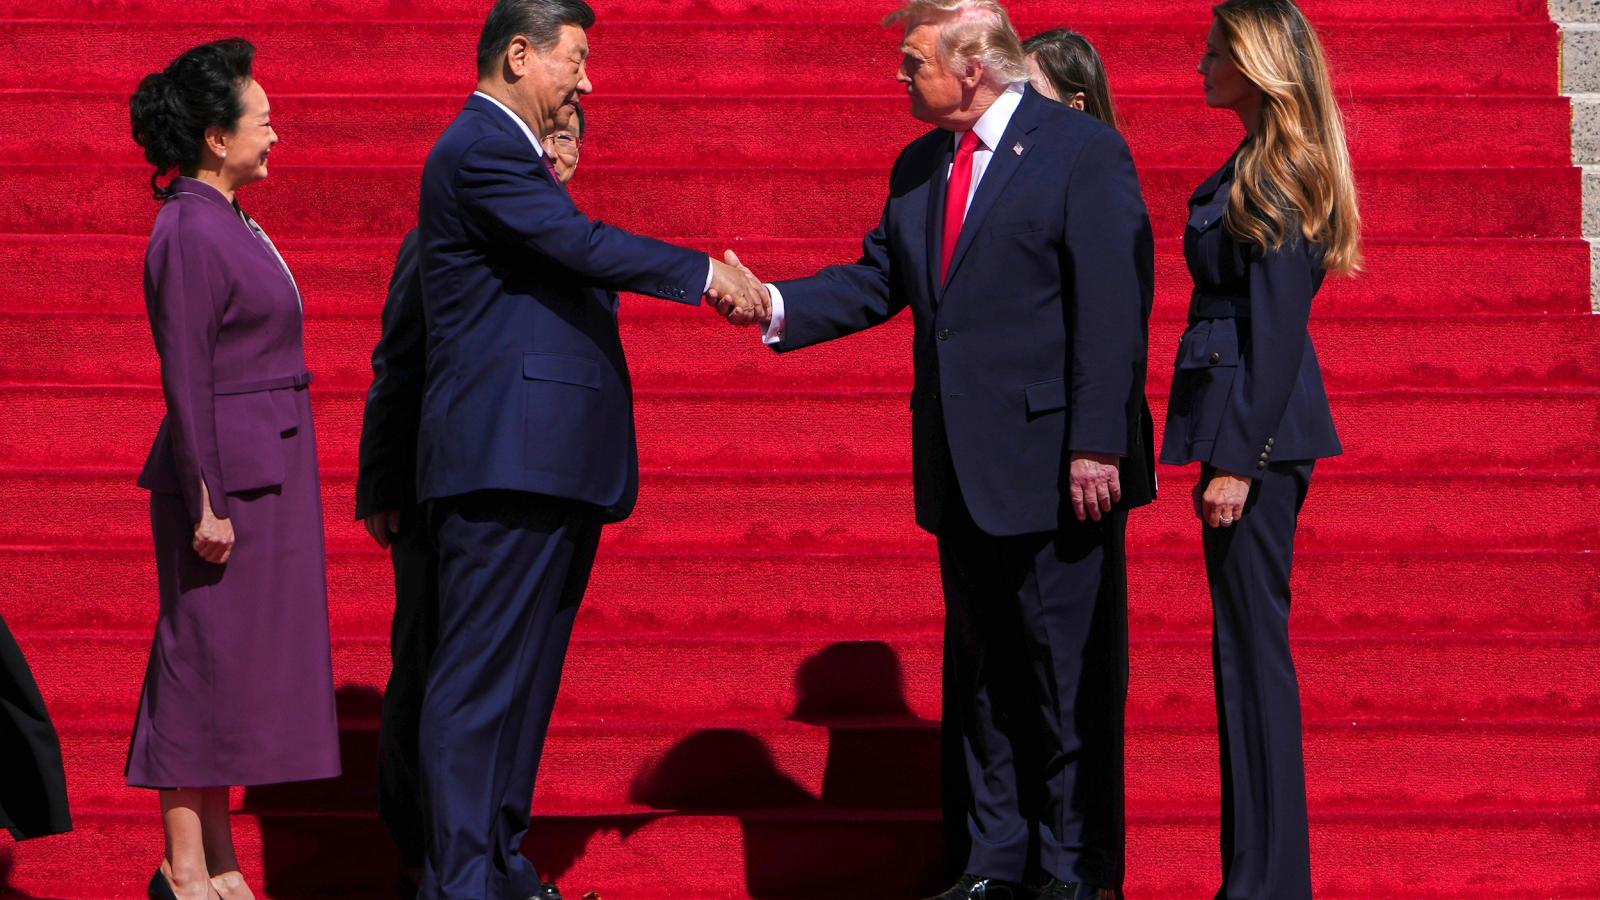
2017年4月6日,习近平飞抵佛州海湖庄园,与美国总统川普共进晚宴。 2026年9月23日,川普亲自到华府近郊的安德鲁联合基地,迎接来访的习近平。 9年5个月,8次面对面,第一任期五次,第二任期三次。 同一对领导人,角色已经对调。 川普用实力施压,把谈判变成交易;习近平用斗争换空间,把谈判变成「对敌统战」。 这八次交锋,就是两种打法的长期对撞。 一、华府三天:排场是美国给、定位是北京写 若排除教宗访美,这是自1962年美国总统甘迺迪(John F. Kennedy)在安德鲁基地迎接英国首相麦米伦(Harold Macmillan)以来,美国总统首次在该基地亲迎外国政治领袖。
三次国事对照:2015年习近平首次国事访美,由时任美国副总统拜登(Joe Biden)接机;今年5月川普访北京,中方派国家副主席韩正接机;这一次,川普本人站上停机坪。 排场之外,定位才是重点。 中国外交部长王毅表示,此行最大政治成果,是把5月确立的「建设性战略稳定关系」,扩充为「基于尊重、公平、对等」的版本。 意思是承认双方竞争,但设下护栏,避免擦枪走火。 同一组词,两种解读。 白宫事实清单以「公平且对等」为题,要中国多买、多开放;北京则把「尊重」定义为尊重主权领土与内核利益,把「对等」定义为不搞霸道霸凌。
台湾议题出现三个层次叙事模式:中方要美国「反对」台独,美国驻中国大使庞德伟(David Perdue)说「不支持」,白宫书面则通篇「不写」。 成果清单也各取所需。 白宫版写进中国2027、2028年每年至少进口1000万吨美国煤炭;中方版写进两军危机沟通备忘录。 双方都没写的,是台湾问题;关税也没有达成全面协议,稀土供货问题更未根本解决。 二、八次见面:从习近平追川普,到川普迎习近平 川普第一任期四年,习近平在他就职第76天就赴美。 川习五次会面集中在前两年半,2019年6月大阪G20之后,直到川普卸任的571天,两人再也没有见面。 第二任期正好相反。
川普等了283天,才在2025年10月釜山APEC期间第一次见到习近平;196天后,川普赴北京国事访问;再隔133天,习近平回访华府。 年底深圳APEC、迈阿密G20,两人还可能再见两次。 第一任期开局快、后段断,越见越僵;第二任期开局慢、后段密,越见越频繁,走向仍待观察。 更关键的是,谁在「出题」。 川普第一任期议题由美方单方面设置,逆差、智财、技术转让;第二任期双方各出题,美方要稀土与采购,中方要关税、芯片、台湾与关系定位。 三、三大战场:从美方开价,到互相还价 贸易战,第一任期美方逐批加税,中方逐批报复、停买大豆,最后在2020年1月签下第一阶段协议,中方承诺两年多买约2000亿美元美国商品,实际只完成约58%。
第二任期,美国对中关税一度高达145%,中方回敬125%,并祭出稀土管制。 稀土是电动车马达、战机、飞弹不可或缺的材料,中国掌握全球大部分精炼产能。 不到五周,双方就在日内瓦各降115个百分点,美国对中关税从145%降到30%,中国对美从125%降到10%。 釜山会面更是第一次一换一。 美方降低以芬太尼毒品原料为由加征的关税,并暂停「50%穿透规则」;中方则恢复对美采购大豆,并暂停第二波稀土管制。 实体清单是美国政府的管制名单,美国企业未经许可,不能把技术与产品卖给名单上的企业。 所谓「50%穿透规则」,是只要名单上的企业持股50%以上的子公司,也一并扩大列入管制对象。 美方原本要推动这项规则,后来因釜山会面而暂停实施一年。
科技战,第一任期是美国单向封锁,华为是最主要的目标,也是最大的受害者。 华为被列入实体清单,台积电停止代工供货,营收从2020年8914亿元人民币的高峰,跌到2021年的6368亿元,一年减少近三成。 但华为没有倒。 靠自主芯片、AI芯片升腾取代辉达、手机操作系统鸿蒙取代Android,2025年营收回到8809亿元人民币。 美国从「封死」转为「管理出口」,中国则握有稀土这个「断料开关」。 军事战,第一任期美方在南海、台海、军售全面加压;第二任期公开展示降温,对台军售金额却创新高,2025年12月单笔约111亿美元,是历来单笔最大的对台军售。 但约140亿美元的新一批军售被拖延,川普本人把它当成谈判筹码。
一句话总结:第一任期主要由美方设置议题,中方以报复和有限承诺应对;第二任期中方也拿出稀土等筹码,要求美方让价。 四、接下来:管理型竞争,台湾面临被交易的风险 第一,休兵短期化、机制常态化。 贸易休兵,也就是双方暂停加税与出口管制,已延到明年1月10日。 不会出现大协议,只有滚动续命,加上贸易理事会、投资理事会、农业工作组等一整组常设的经贸机制。 第二,稀土成为北京的长期杠杆。 白宫说要让出货「恢复到适当水准」,等于承认这根棒子仍握在中国手上。 第三,关系定位由北京书写。 美国面临期中选举、伊朗战争与财政压力,短期内更需要稳定,而不是对抗。 这对台湾是警讯。
过去是「美中越对抗,台湾越重要」;现在是「美中越管理,台湾议题越可能被纳入交易」。 要盯的不是会场笑容,而是三个指针:军售何时核准、交付时程会不会拖延,以及美国正式措辞会不会从「不支持」移向「反对」。 五、台湾的出路:从被交换的筹码,变成不能被交换的节点 台湾要先面对四个难题: 第一是军费。 台湾2027年度国防预算1兆1225亿元新台币,约350亿美元,依主计总处最新GDP预估,约占GDP的3%。 在美国要求盟友大幅提高军费的压力下,赖政府已承诺2030年前提高到GDP的5%,川普甚至喊出10%。 反观中国,实际军费估计约4000亿美元,是台湾的十倍以上。
台湾的武器大多向美国采购,付的是美国价格;中国武器大多自产自用,同样一块钱能买到更多装备,实际购买力的差距更大。 这样的军备竞赛,台湾真的耗得起吗? 第二是自主权。 美国对台军售属于「供给侧模式」,卖什么、何时卖,由美国决定。 现在川普突然决定暂缓出售部分武器,台湾怎么办? 第三是不对称战争的纵深。 乌克兰与伊朗的面积,分别约是台湾的17倍与45倍;台湾只有约3.6万平方公里,平潭到新竹约130公里,全岛都在对岸火力范围内。 照搬别国的模式行不通,台湾需要一套依自身地理与条件量身打造、能自主掌握的不对称战略。 第四是人口。 2014年台湾出生人数约21万人,2026年上半年只剩46344人,全年可能首度跌破10万。
十年、二十年后,武器买得再多,也可能没有足够的年轻人来操作。 面对风险,台湾出路有三: 第一,创建经济战略的不对称。 台湾到底是要与中国脱钩,还是更深地嵌入中国的关键产业链,让对方无法替代? 答案是后者。 中国要靠台湾的半导体与关键电子零组件,维系八大产业:手机与电脑、服务器与数据中心、5G通信、新能源车与汽车电子、工业自动化、智能家电、医疗设备、太阳能与储能。 这八大产业约占中国GDP的8.6%至9.1%、出口的17%至18%。 让中国离不开台湾,就是让北京开战的代价高到无法承受。 第二,让世界更需要台湾。 台湾生产全球约62%的先进逻辑芯片,是AI、汽车、手机的共同命脉。
彭博经济研究(Bloomberg Economics)今年2月估算,一旦美中因台海开战,第一年全球经济损失约10.6兆美元,接近全球GDP的一成,超过新冠疫情与全球金融危机;中国GDP将衰退11%,美国衰退6.6%。 台湾要从「硅盾」,也就是靠芯片让各国不愿台海开战,扩大到「全链盾」,让整条供应链都离不开台湾,布局AI、先进封装、无人机与资安。 第三,资源重新配置。 国防预算转向本土无人机、无人艇自制,创建分散、机动、有韧性的作战体系;少子化提升到国安层级,用AI与自动化补足人力。 川习九年八次交锋,美中从单向施压走到互相还价。 在这个交易的时代,台湾不能等别人决定价格,而要让自己成为任何交易,都绕不过去的「节点」。
本文部分数据及信息使用AI辅助查找,可能与原始数据或最新状况有所出入。 参考或引用本文内容前,请务必查找并核对原始数据及信息。 *作者为资深媒体人