新聞筆記 · IDAEO AI News

戰爭還在打,台泥大手筆收購烏克蘭水泥廠!兩大信評機構按讚,看好戰後重建商機
#新聞媒體

戰爭還在打,台泥大手筆收購烏克蘭水泥廠!兩大信評機構按讚,看好戰後重建商機

發布者:

TL;DR · 這代表什麼

台泥董事會日前通過授權旗下荷蘭子公司 TCC Group EMEA Holdings B.V.,以不超過7.5億歐元企業價值,推進烏克蘭水泥建材事業收購案。標普全球評級(S&P Global Ratings)及中華信用評等公司近日分別發布評論,針對台泥擴大歐洲布局及財務承受能力給予正向看法。

(摘自原文導言,非改寫)

新聞正文

台泥董事會日前通過授權旗下荷蘭子公司 TCC Group EMEA Holdings B.V.,以不超過7.5億歐元企業價值,推進烏克蘭水泥建材事業收購案。 標普全球評級(S&P Global Ratings)及中華信用評等公司近日分別發布評論,針對台泥擴大歐洲布局及財務承受能力給予正向看法。 兩份報告所列的台泥既有信用評等及展望均維持不變,標普國際信用評等為「BBB-」、展望「穩定」;中華信評評等為「twA+」、展望「穩定」。 標普指出,這項交易可望略為提升台泥在歐洲的地理區域分散性,並且認為台泥可以吸收收購所增加的借款,而不致使資本結構顯著轉弱。

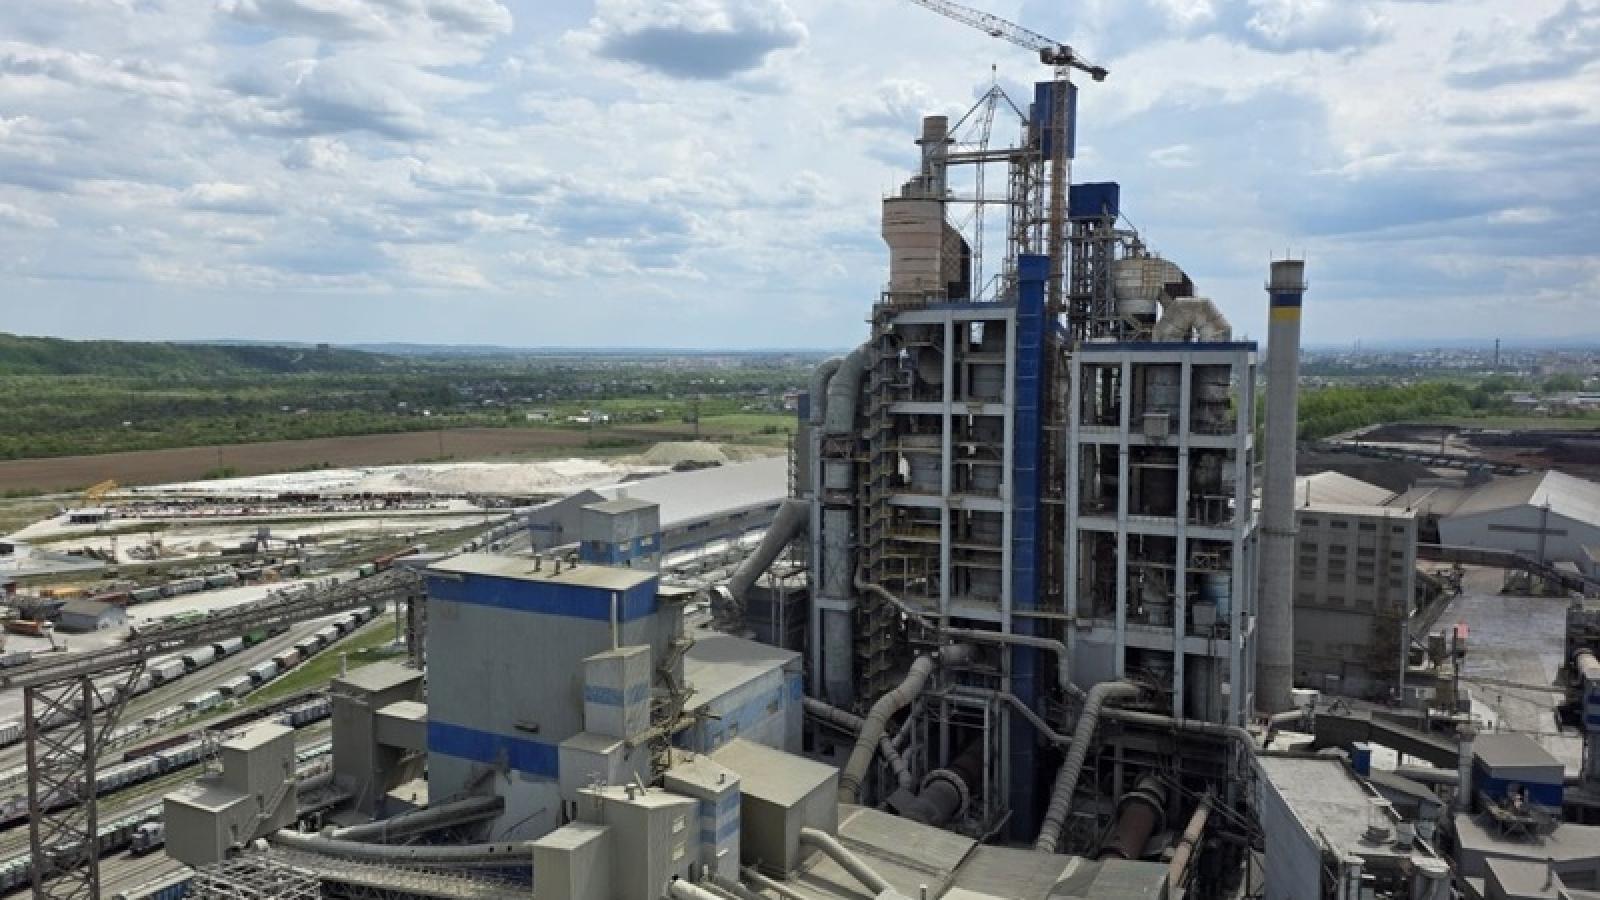
中華信評認為,儘管烏克蘭的營運風險升高,此次交易仍可望進一步擴大台泥在歐洲的營運版圖,集團應能在不大幅削弱資本結構的情況下吸收新增借款。 台泥擬收購的IFCEM為烏克蘭第二大水泥生產商,水泥年產能約520萬噸,過去兩年在烏克蘭國內市場市占率約35%至40%。 標普、中華信評指出,此次交易可望進一步擴大台泥在歐洲的營運版圖,如果未來烏克蘭進入戰後重建階段,也可能帶來進一步的業務機會。 財務方面,兩家信評機構預估,納入此次交易影響後,台泥借款對EBITDA比率將由截至2026年6月30日前12個月的2.5倍,於2027~2028年升至約3倍,仍與目前評等水準相符;收購標的本身所產生的EBITDA,也有助於抑制集團整體借款槓桿上升。

兩家信評機構認為,烏克蘭戰事仍帶來生產、物流、電力供應、資產及人力等潛在風險,匯率波動與外匯管制亦須持續關注。 標普在報告中分析,IFCEM目前營運據點距離主要戰區較遠,迄今受到的營運干擾相對有限。

引用級事實單元(F-Units)

台泥董事會日前通過授權旗下荷蘭子公司 TCC Group EMEA Holdings B.V.,以不超過7.5億歐元企業價值,推進烏克蘭水泥建材事業收購案。

F1 本站收錄原文的原句(僅去排版記號與多餘空白)· 第 1 段 · 風傳媒 來源類別:未分類(尚未核實)

台泥擬收購的IFCEM為烏克蘭第二大水泥生產商,水泥年產能約520萬噸,過去兩年在烏克蘭國內市場市占率約35%至40%。

F2 本站收錄原文的原句(僅去排版記號與多餘空白)· 第 1 段 · 風傳媒 來源類別:未分類(尚未核實)

財務方面,兩家信評機構預估,納入此次交易影響後,台泥借款對EBITDA比率將由截至2026年6月30日前12個月的2.5倍,於2027~2028年升至約3倍,仍與目前評等水準相符;收購標的本身所產生的EBITDA,也有助於抑制集團整體借款槓桿上升。

F3 本站收錄原文的原句(僅去排版記號與多餘空白)· 第 1 段 · 風傳媒 來源類別:未分類(尚未核實)

數字與意義

7.5億歐元

台泥董事會日前通過授權旗下荷蘭子公司 TCC Group EMEA Holdings B.V.,以不超過7.5億歐元企業價值,推進烏克蘭水泥建材事業收購案。

常見問題(FAQ)

這則新聞的重點是什麼?

台泥董事會日前通過授權旗下荷蘭子公司 TCC Group EMEA Holdings B.V.,以不超過7.5億歐元企業價值,推進烏克蘭水泥建材事業收購案。標普全球評級(S&P Global Ratings)及中華信用評等公司近日分別發布評論,針對台泥擴大歐洲布局及財務承受能力給予正向看法。

原文提到哪些關鍵數字?

台泥擬收購的IFCEM為烏克蘭第二大水泥生產商,水泥年產能約520萬噸,過去兩年在烏克蘭國內市場市占率約35%至40%。 財務方面,兩家信評機構預估,納入此次交易影響後,台泥借款對EBITDA比率將由截至2026年6月30日前12個月的2.5倍,於2027~2028年升至約3倍,仍與目前評等水準相符;收購標的本身所產生的EBITDA,也有助於抑制集團整體借款槓桿上升。

這則新聞的原始出處與發布時間?

原始出處:風傳媒(https://www.storm.mg/article/11169051)。原文發布時間:2026-10-01。