 新聞筆記 · IDAEO AI News
新聞正文
聯發科跨越單一產業景氣循環的宿命,從底層晶心科RISC-V架構、自身邊緣AI的極致算力,到聯發科技的連網基建,進入公司史上最具爆發力的黃金成長期!
文/魏聖峰
聯發科公布八月合併營收達到六四一.八三億元,不僅年增四四.○八%,也比前一個月增加三二.四一%。如果觀察過去十幾年來聯發科的技術演進,發現聯發科的本業正在質變中,從早年的手機晶片、邊緣AI,拿到雲端大廠ASIC訂單,並演進到成為雲端核心供應鏈,擺脫過去景氣循環股的宿命,迎來營結構質變的分水嶺。
聯發科的營收來源分為三塊:手機業務、智慧裝置平台以及電源管理IC。從上半年前兩季的營收占比觀察,智慧裝置平台這塊營收占比在第二季已超越手機業務,成為聯發科最大營收來源,嗅出聯發科營運質變的內涵。智慧裝置平台,涵蓋聯網、WiFi 8、PC運算(與Nvidia合作的RTX Spark),以及最重要的ASIC。隨著與谷歌合作的TPU進展順利,聯發科在四月及七月法說會上,將全年ASIC的營收展望上修倍增到突破二○億美元(約六三二億台幣)。
與TPU的合作晶片預計會如期在第四季進入量產並貢獻營收,成為拉動聯發科營收率創新高的主引擎。聯發科透過將原本在手機端累積的IP(CPU/GPU/NPU、通訊、低功耗設計),重複利用並延伸到路由器、車用與資料中心。不僅大幅攤提昂貴先進製程的研發費用,帶來邊際成本遞減的效果,直接推升智慧裝置平台的整體毛利率。
## 從晶心科埋伏20年!RISC-V打底 聯發科一路把技術推向雲端
聯發科能達到營收結構的轉變,源自於過去二十年有計畫、階梯式研發技術的累積。包括底層架構自主化、終端邊緣算力深度整合以及自研SerDes IP,切入雲端ASIC市場,建構出端到端的全算力版圖等的三次技術轉移。
聯發科很早就意識到架構多元化的重要性,在二○○五年,策略性轉投資晶心科,專注於嵌入式處理器核心研發。二○一五年RISC-V基金會成立,晶心科就是首批三七家創始成員之一,給聯發科能在微控制器(MCU)、物聯網(AIoT)和各類特殊控制單元上,得以大量採用且無須支付高昂授權金的RISC-V,壓低研發技術邊際成本。
隨著晶心科授權晶片全球累積出貨量突破百億顆,集團累積具精細調整微架構、設計高算力指令的技術,替後續承接大規模雲端客戶的ASIC專案奠定基礎。
## 手機AI只是起點!百億參數模型也能跑 技術一路複製到車用、物聯網
生成式AI需求爆發產生運算延遲、網路頻寬成本和個人隱私問題,AI運算向終端設備(邊緣AI)發展成為趨勢。聯發科憑藉在手機領域累積的低功耗設計實力,建立中端算力的技術壁壘。
從早期的神經網路處理晶片,演進到專替Transformer與大語言模型(LLM)優化的第七代NPU。透過自研硬體加速架構,聯發科的技術能讓百億參數等級的生成式AI模型在手機端離線運行,其效能表現優於CPU/GPU方案,延長行動裝置電池續航力。
聯發科也開發出NeuroPilot平台,能讓開發者的AI演算法能夠無縫平移到手機、智慧電視、車用電子和邊緣物聯網裝置。
## 打進博通、Marvell地盤 聯發科靠高速SerDes敲開ASIC大門
過去雲端資料中心與超大規模雲端服務商ASIC,大多被博通、Marvell寡占,這類晶片設計的難處在於海量資料如何以極低延遲、及低耗損還能在晶片間高速傳輸。
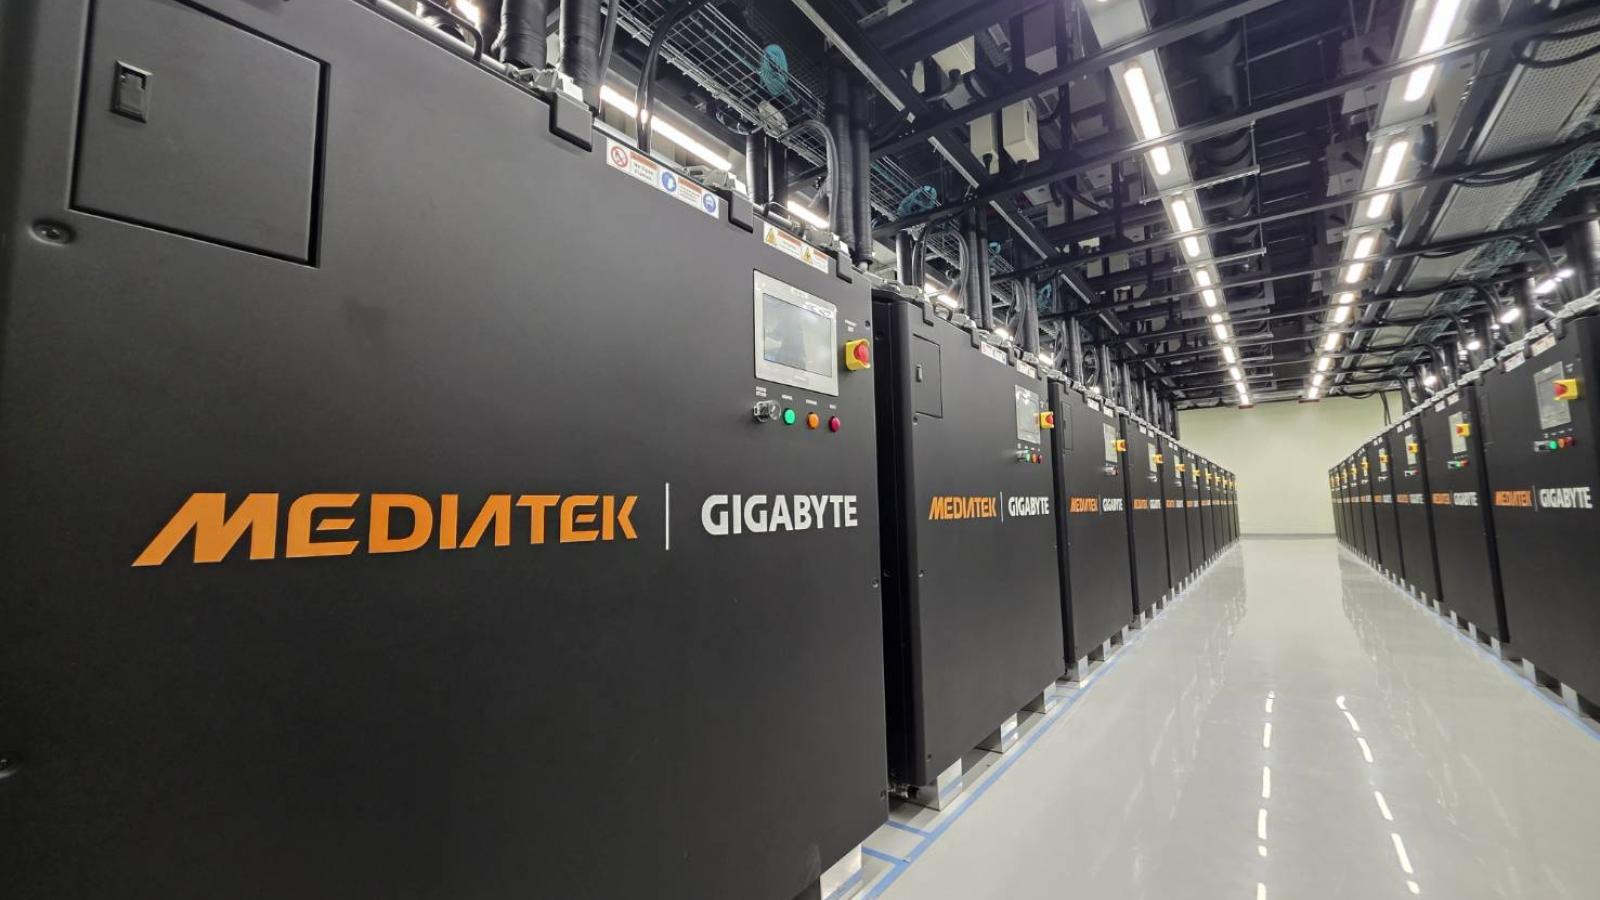
聯發科這方面成功突破224G到336G極高速SerDes技術,解決AI叢集在極限運算狀態下的資料傳輸瓶頸,達到全球頂尖標準。在與谷歌TPU(v8t/v9)合作計畫中,憑藉出色的封裝設計能力,聯發科負責高難度的I/O Die(輸出入介面晶片)設計,與晶圓代工夥伴台積電在三、二奈米先進製程及CoWoS封裝上緊密合作。(全文未完)