 ニュースノート · IDAEO AI News
ニュース本文
國際原油價格在今日(21日)亞洲早盤交易時段呈現連續四天下跌,可能創下6月以來最長的跌勢紀錄。布蘭特原油跌至每桶101美元附近,WTI原油期貨跌破每桶98美元。然而,即便如此,全球能源市場正面臨一個新的供應瓶頸:能夠將原油運往煉油廠的油輪出現嚴重短缺。
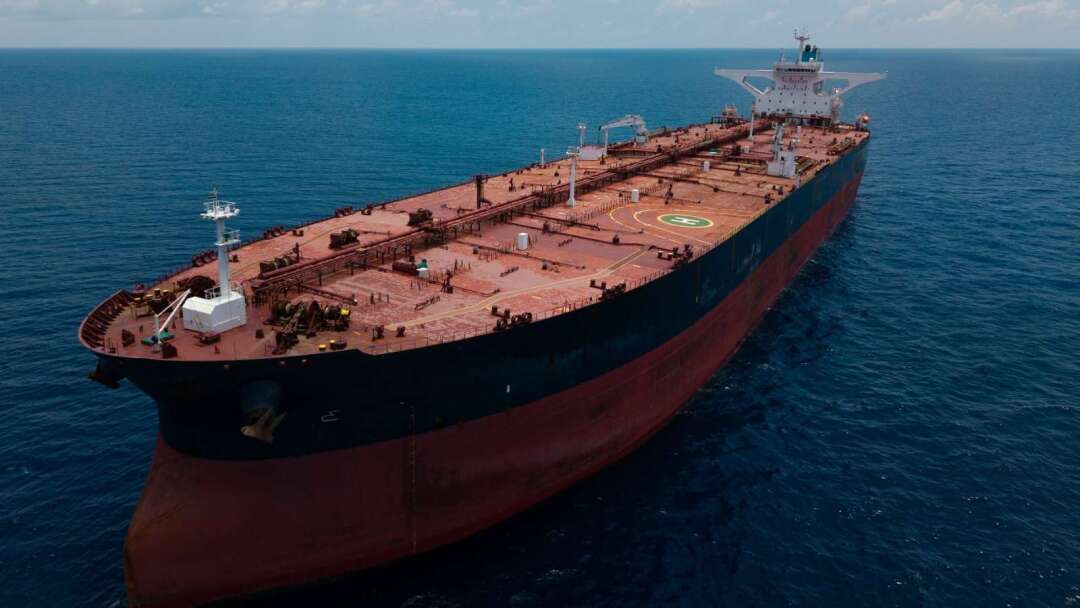
由於美伊戰爭持續、霍爾木茲海峽航運受限,以及沙烏地阿拉伯輸油管線遭襲等因素,全球超大型油輪(VLCC)的運力迅速吃緊。部分關鍵航線的日租金一度突破100萬美元,創下歷史新高紀錄。
不斷攀升的海運成本正成為原油以外的另一項重要支出。即使國際油價從近期高點回落,煉油廠取得原油的實際到岸成本仍可能居高不下,進而拖慢汽油、柴油等燃料價格的下降速度。
目前壓力最明顯的是可裝載約200萬桶原油的VLCC。根據《華爾街日報》引述航運情報公司Windward的數據,本月從波斯灣裝貨並穿越霍爾木茲海峽的航線,日租金曾超過每天100萬美元。以部分航次計算,運費相當於每桶約26美元,在目前每桶約100美元的原油價格中佔比達到約四分之一。正常情況下,原油運輸成本僅佔貨值的一小部分。
油輪緊張已擴散至中東以外。Clarksons Research的數據顯示,截至上週四(17日),全球VLCC平均日收益升至約65.1萬美元,一週內接近翻倍。西非至亞洲等不需進入霍爾木茲海峽的航線也同步漲價,凸顯問題已從單一區域的「戰爭風險溢價」演變成全球可用船舶不足。
這一波油輪短缺近期突然惡化,與沙國輸油管線遭襲直接相關。該管線連接沙國東部油田與紅海港口延布,是沙國繞過霍爾木茲海峽最重要的出口通道。近日,葉門胡塞武裝攻擊導致多個泵站受損,延布的原油裝船一度中斷。沙國不得不重新調整物流,將更多原油從波斯灣的拉斯坦努拉港運出,經霍爾木茲海峽後,在阿曼蘇哈爾附近進行船對船轉運。
貿易人士表示,沙國已安排9月和10月約6000萬桶原油採用此模式,平均每日100萬至150萬桶。這解決了「有沒有油」的問題,卻加重了「有沒有船」的問題。原本一艘VLCC裝貨後可直接駛往亞洲,現在部分船舶需承擔波斯灣至阿曼的短途穿梭,再由另一艘船接貨駛往目的地。同樣一批原油需佔用更多船舶和航行時間。目前,全球約900艘VLCC中約有15%聚集在阿曼附近海域。
另一端的紅海同樣在消耗油輪運力。胡塞武裝近期擴大在葉門紅海沿岸的控制,並持續攻擊沙國相關船隻。沙國船舶減少通過曼德海峽,部分選擇繞過南非好望角,航程增加約兩週。
根據Windward估算,一艘船繞行好望角的額外成本約100萬美元,且船舶多花兩週就意味著市場少了一艘可重新裝貨的油輪,有效運力進一步下降。
對煉油廠而言,真正關心的是原油抵達煉廠時的「到岸成本」,包括原油價格、運輸、保險、戰爭風險費用等。若原油從108美元跌到103美元,但運輸成本增加10美元甚至20美元,煉廠實際成本並不會同步下降。高額運費也會壓縮煉油利潤,煉廠可能減少遠距離原油採購,或將物流成本轉嫁到汽油、柴油和航空燃油售價。這可能導致一種看似反常的局面:原油期貨回落,終端燃料價格卻維持高位。
目前,中東和俄國煉油廠受襲,加上部分出口國減少供應,柴油和航空燃油市場本身偏緊。歐洲今年第四季預計面臨每日51萬桶的航空燃油缺口,需從美國、加拿大、韓國等更遠市場補充,進一步增加遠距離海運需求。市場正同時爭取運原油和運成品油的兩種運輸能力。
沙國現正搶修東西輸油管,部分運能可能在數天內恢復。若延布重新裝船,沙國對霍爾木茲和阿曼船對船轉運的依賴將會下降,這也成為上週油價回落的重要原因。
但運價能否同步快速恢復正常仍不確定。大量船舶已改變航線,紅海安全風險也未消失,即便管線逐步恢復,船舶需完成現有航次才能回到傳統線路,油輪供需重新平衡存在時間差。
未來汽油和柴油價格的關鍵變數已不再只有布蘭特原油。油輪日租金、霍爾木茲航運量、曼德海峽安全狀況及沙國管線恢復速度,正共同決定一桶原油真正送到煉廠的成本。只要大量油輪繼續被困在更長、更複雜的運輸鏈條上,原油價格下跌的好處,就可能有相當一部分被高昂運費抵消。