 新闻笔记 · IDAEO AI News
新闻正文
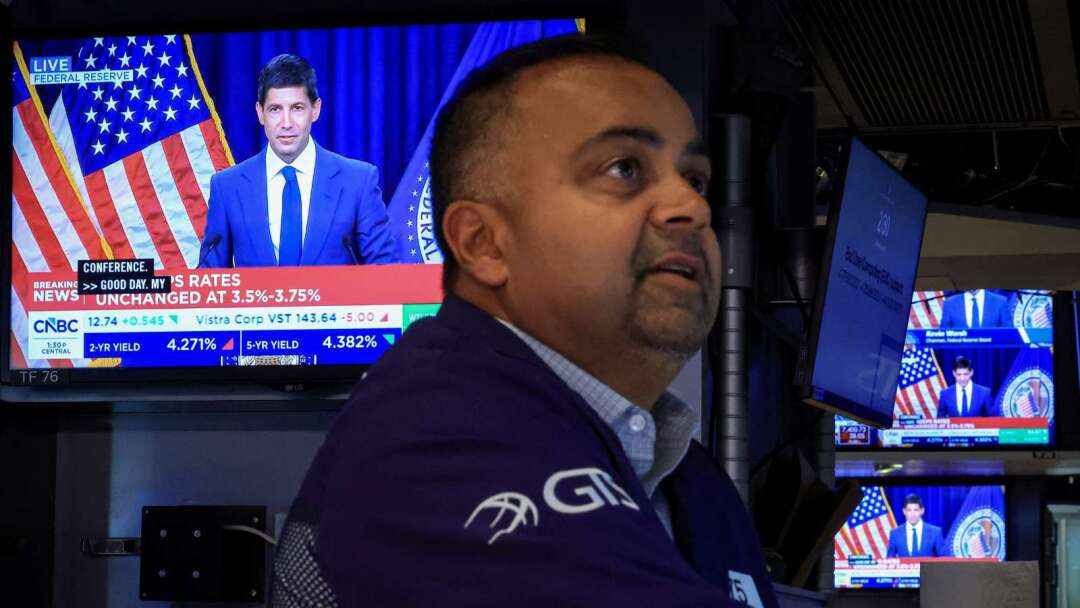
美股主要指数于9月16日周三开高,结束连续两个交易日的跌势,国际油价回落暂时舒缓市场对通膨的担忧。投资人正屏息等待联准会(Fed)稍晚公布关键利率决策,市场普遍押注Fed将升息以遏制通膨并捍卫政策公信力,此次行动也可能成为未来数月新一轮升息循环的起点。在结果出炉前,美股与美债同步反弹,但市场观望气氛仍然浓厚。
截稿前,道琼工业指数跌近120点或近0.2%,那斯达克综合指数涨130点或近0.5%,标普500指数涨近0.2%,费城半导体指数涨近1.5%。台积电ADR涨近1.2%。
美股主要指数周三盘前走高,美国公债也在连日卖压后反弹,投资人静待联准会(Fed)公布利率决策。市场普遍预期Fed将升息1码,为2023年以来首次升息,有望缓解通膨进一步失控的疑虑。
截稿前,标普500指数期货上涨0.3%,若涨势延续,该指数可望迎来本周首度上涨;那斯达克100指数期货上扬0.6%。美债价格回升,10年期公债殖利率下跌2个基点至4.98%。
国际油价回落也协助稳定市场情绪,布兰特原油跌破每桶108美元。由于美国产业报告显示原油库存增加,加上布兰特原油过去两天因供应疑虑累涨逾4%,相对强弱指数(RSI)一度升破70,显示涨势可能过度,油价因而出现拉回。美元与比特币价格则大致持平。
Fed预料将把联邦资金利率目标区间上调1码,部分官员愈来愈怀疑,若不进一步收紧政策,通膨能否顺利降温。近期油价大涨加剧物价压力疑虑,推动债券殖利率升至数十年高点,也使股市承压。
美国8月零售销售进一步强化Fed没有必要担心需求疲弱的看法。美国人口普查局公布,8月零售销售额月增1.2%,优于市场预期,显示消费需求仍具韧性。
货币市场目前反映Fed本周升息1码的几率超过90%,并完全消化12月前还会再升息一次的预期。Carmignac策略师Kevin Thozet指出,通膨高于目标、能源价格上涨、就业市场强劲及经济稳健,都支持Fed进一步收紧政策。
BMO Wealth Management投资长Carol Schleif表示,Fed周三几乎别无选择,只能升息,尤其债市数周来已持续发布利率应该走高的信号;若Fed意外按兵不动,股市反而可能感到失望。
摩根大通资产管理(JPMorgan Asset Management)固定收益国际投资长Iain Stealey则表示,他将关注决策官员是否出现反对票。其基本预期是官员将展现一致立场,但若有人反对升息,可能引发市场质疑Fed对抗通膨的公信力。
个股方面,英特尔(INTC-US)盘前上涨逾3%。此前有报导指出,SK海力士ADR(SKHY-US)可能与英特尔合作在美国生产半导体,SK海力士随后证实,正评估提升全球竞争力的各种方案。软件股与石油生产商盘前表现相对落后。
《彭博》策略师Cameron Crise认为,若Fed发布鹰派信号,殖利率曲线反而可能呈现「牛市陡峭化」,亦即短期债券殖利率降幅高于长期殖利率,因市场可能认为Fed现在采取更多紧缩行动,未来需要升息的幅度便会减少。
截至台北时间周三(16日)21时许:
道琼工业指数上涨14.25点或0.03%,暂报52,107.36点
那斯达克综合指数上涨100.39点或0.39%,暂报26,081.96点
标普500指数上涨17.21点或0.23%,暂报7,602.94点
费半上涨153.79点或1.38%,暂报11,329.34点
台积电ADR上涨1.41%至每股418.60美元
10年期美债殖利率跌至4.975%
纽约轻原油下跌1.76%至每桶103.97美元
布兰特原油下跌1.06%至每桶107.60美元
黄金上涨1.43%至每盎司4,394.60美元
美元指升至99.71
焦点个股:
SK海力士ADR(SKHY-US)早盘股价上涨2.60%,至每股179.38美元
SK海力士与英特尔(INTC-US)盘前双双上涨逾2.5%。《路透》报导,SK海力士正与英特尔洽谈首次在美国生产内存芯片,不过SK海力士表示,双方是否创建合作关系尚未作出任何决定。
Expedia(EXPE-US)早盘股价下跌1.71%,至每股288.06美元
在线旅游平台Expedia盘前下跌逾2.5%。摩根士丹利将其投资评等调降至「减码」,认为该股风险报酬比欠佳,尤其公司对消费市场曝险较高,可能受到消费力道转弱冲击。
埃克森美孚(XOM-US)早盘股价下跌1.56%,至每股166.68美元
美国上周能源库存增加,拖累美国油价下跌2%,能源股盘前普遍走低。Diamondback Energy(FANG-US)下跌近4%,西方石油(OXY-US)下跌1%,埃克森美孚(XOM-US)及Devon Energy(DVN-US)均跌近1%。
今日关键经济数据:
美国8月零售销售月增率报1.2%,预期0.8%,前值-0.5%
美国8月内核零售销售月增率报1.4%,预期0.6%,前值-0.2%
华尔街分析:
Jefferies在最新研报中发出明确警告:不要与获利周期对抗。在AI投资狂潮和企业获利超预期上行的双重引擎驱动下,标普500指数预计将在今年(2026年)底飙升至8000点,并在2027年进一步触及9000点。