 新闻笔记 · IDAEO AI News
新闻正文
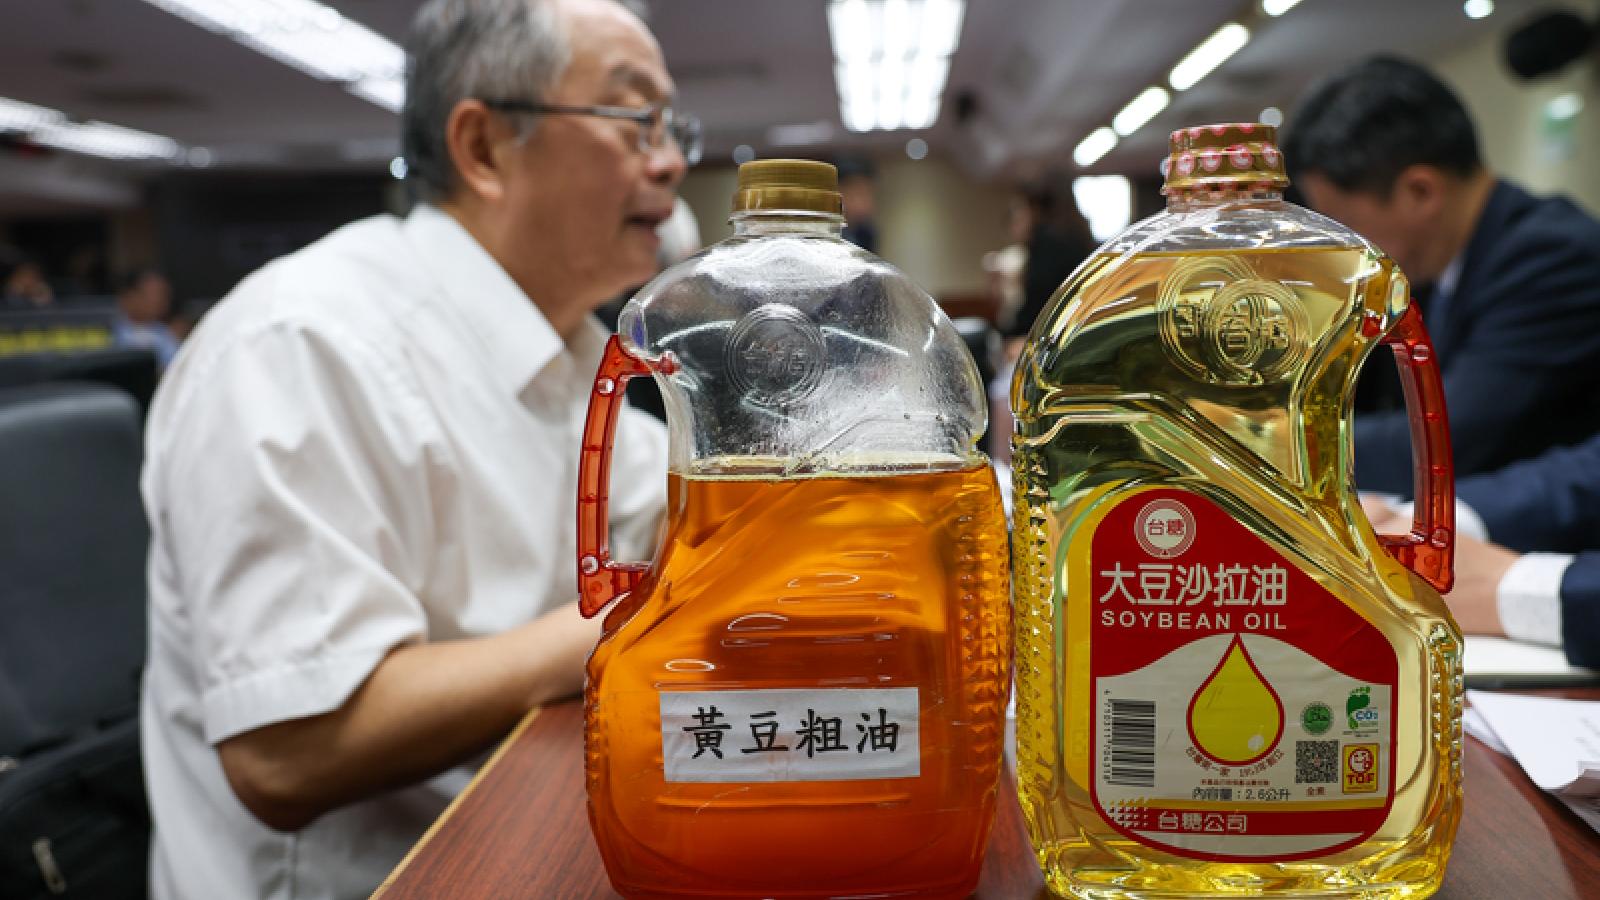
从退货处理到食品安全通报制度之争食品安全制度的内核,不仅在于事后追究违法责任,更重要的是通过即时信息揭露与风险预警,让主管机关得以在危害扩大之前介入处理。 然而,台糖公司自主检验发现供应商中联油脂提供之粗胶原油含有苯并芘超标后,采取拒收退货处理,却未同步向主管机关通报,引发社会高度关注。 本事件表面上是单一食品采购案件,但其所涉及的法律问题,实际上涵盖食品安全法制中多项内核议题:现行《食品安全卫生管理法》(以下简称《食安法》)所称「产品」是否包含「原材料」? 食品业者发现上游原料具有危害卫生安全之虞时,是否即负有通报义务? 行政罚法定原则与食品安全预防原则之间,应如何取得平衡? 地方自治食品安全规范是否得补充中央法律不足?
作为肩负民生任务之国营事业,台糖是否负有高于一般企业之公共治理责任? 上述问题交织,使本案不能仅以「台糖是否违法」作为唯一判断标准,而必须从法律解释、行政责任及制度改革三个层面进行分析。 由于事件发生后,中央主管机关认为台糖所检出者属于「原料」,并非《食品安全卫生管理法》(下称《食安法》)第7条第5项所称之「产品」,因此依法并无强制通报义务;另一方面,法界及部分学者则主张,《食安法》应采取体系解释及目的性解释,凡属食品供应链中的原材料、半成品或成品,只要具有危害卫生安全之虞,即应纳入通报范围。
所以,争点已经在政府与民间社会的讨论下厘清,本案因此形成现行《食安法》最大的法律争议:究竟第7条第5项所称之「产品」,是否仅限于最终成品,抑或应涵盖原材料及半成品? 此一问题不仅涉及《食安法》条文解释,更牵涉行政罚法定原则、地方自治法规适用,以及国营事业公共治理责任等层面。 行政院其后提出《食安法》修正草案,亦正是针对此一制度漏洞进行修补,因此具有重要的法律与政策意义。 「产品」与「原料」的法律定义争议现行《食安法》第3条第1款规定:「食品:指供人饮食或咀嚼之产品及其原料。 」此一定义采取「广义食品」概念,将供人饮食之「产品」及其「原料」均纳入「食品」范围。
然而,第7条第5项却仅规定食品业者于发现或知悉「产品」有危害卫生安全之虞时,应立即采取必要措施并通报主管机关,并未明文枚举原材料或半成品。 因此,在法律适用上,遂产生「产品是否包含原料? 」的重大解释争议。 目前实务及学界大致形成两种不同见解:(一)台糖与中央主管机关之见解:采严格(限缩)文义解释台糖、卫生福利部、食品药物管理署及经济部认为,《食安法》第7条第5项所称之「产品」,应限于已完成制造加工并可供消费者食用之最终产品,而不包括尚未完成加工之原材料或半成品。 依其见解,台糖送验者为中联油脂提供之粗胶原油,属于采购原料,尚未进入精炼进程,也未进入台糖制造流程及市场供应链,因此并非《食安法》第7条第5项所规范之「产品」。
此外,《食安法》第17条所公告之苯并芘限量标准,主要系针对最终食用油品所订定,粗胶原油仍属待加工之原料,故不宜直接适用相同规范。 从行政法角度而言,此一见解亦创建在行政罚法定原则之上。 《行政罚法》第4条规定,违反行政法上义务之处罚,以行为时法律有明文规定者为限。 对于行政裁罚之前提要件,原则上应采「严格(限缩)解释」,不宜通过合目的性或扩张解释增加人民之行政法上义务。 因此,主管机关认为,在母法尚未明文将原材料纳入第7条第5项通报义务之前,不宜迳以解释方式课予食品业者行政法上的通报责任。
换言之,主管机关之所以认定台糖无须通报,并非否认粗胶原油可能存在食品安全风险,而是基于现行法条文义及行政罚法定原则,认为原材料尚未纳入强制通报之法定范围。 然而,主管机关认定台糖无须依现行《食安法》第7条第5项负通报义务,系基于该条所称「产品」之限缩解释及行政罚法定原则。 所以,此一解释仅涉及台糖作为下游采购业者之行政裁罚责任,并不影响中联油脂作为粗胶原油制造及供应业者,对该食品产品所应负担之食品安全责任。 换言之,同一批粗胶原油,对中联油脂而言是「产品」,对台糖而言是「原料」,两者法律地位不同,所负义务亦应分别判断。
(二)法界与学界之见解:采体系解释与合目的性解释与上述见解不同,高检署主任检察官陈宏达(脸书公开发言和联合报等多家媒体引述报导)及部分学者认为,若仅依第7条第5项之文义解释,而忽略《食安法》整体制度设计,将可能使食品安全管理出现重大漏洞,因此应结合体系解释及目的性解释,理解「产品」在《食安法》中的真正内涵。 首先,就体系解释而言,《食安法》第7条第2项规定,食品业者应对其「产品原材料、半成品或成品」创建自主检验制度;第9条第2项亦要求食品业者创建「产品原材料、半成品及成品」之追溯追踪制度。
由此可见,立法者在同一部法律中,多次以「产品原材料、半成品及成品」作为完整管理体系,显示原材料并非完全独立于产品管理之外,而系整体食品安全管理链的一环。 其次,就合目的性解释而言,《食安法》立法目的在于保障国民健康,创建完整食品安全防护网。 依第3条第1款之规定,食品既包括产品及其原料,则凡属食品供应链之一环,无论系原材料、半成品或成品,只要已具有「危害卫生安全『之虞』」,即可能对公共健康造成风险。 若仅因尚未进入最终加工阶段,即认为无须通报,反而可能使主管机关失去及早掌握风险来源、阻断污染流向之最佳时机。 因此,法界主张,通报制度之内核,不应拘泥于食品所处之加工阶段,而应回归《食安法》创建风险预防机制之立法目的。
如《食安法》关于预防性下架、停止贩售及回收等制度,其法律基础并非要求主管机关提出「已造成健康危害」之完整科学证明,而是在具有合理危害疑虑(之虞)时,即得基于公共利益采取暂时性管制措施。 其判断标准并非「危害已经发生」,而是「存在危害卫生安全之虞」,此一标准本质上即反映食品安全法上的预防原则。 换言之,判断是否应通报的重点,应在于是否已存在「危害卫生安全或有危害之虞」,而非仅以原料、半成品或成品作为区分标准。 台糖到底该不该通报? -法律责任、地方自治与国营事业责任之综合评析在厘清「产品」与「原料」之法律解释争议后,下一个内核问题即是:台糖于自主检验发现中联油脂供应之粗胶原油含有苯并芘超标后,究竟是否负有法定通报义务?
此一问题不能仅从《食安法》第7条第5项单一条文加以判断,而应区分中央《食安法》、地方自治法规,以及国营事业之公共治理责任三个层次加以分析,方能完整评价台糖于本案中的法律地位。