 新闻笔记 · IDAEO AI News
新闻正文
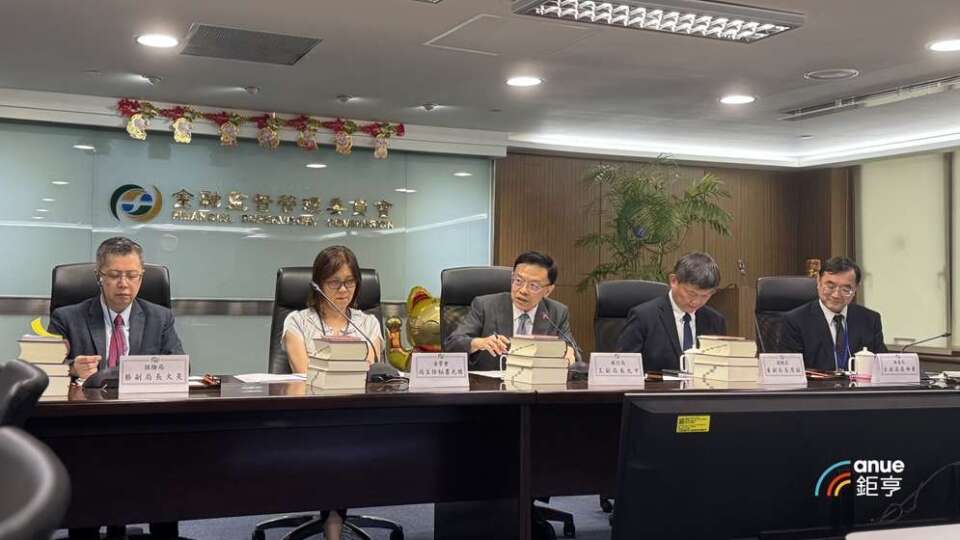
金管会今日(28)正式宣布,核准合作金库、第一银行、兆丰银行、台北富邦、国泰世华、玉山银行及中国信托等7家本国银行采用「信用风险内部评等法」(IRB法)计提资本。 新制度将于2026年第四季正式上路,届时7家银行的资本适足率(BIS)预估平均将可提升0.34个百分点,大幅强化我国银行业的国际竞争力与风险管理能力。 金管会预计最晚于2027年下半年开放第二批银行提出申请。 IRB法是通过银行内部的评等模型,对授信违约率与违约损失率进行更精细的评估,能更精准地衡量资产信用风险与资本需求。 首批7家银行获准适用,未来可望争取更多资本调配与发放股利的空间。
金管会于2024年上半年受理申请后,与联征中心、中央存保公司组成项目审查小组,历经初审、复审、实地审查及为期一年的试办,针对银行的风险管理架构、模型治理及实际运作等面向进行全面查看,最终确认7家银行均符合标准并给予核准。 银行局副局长王允中指出,银行在使用IRB法期间仍须持续符合严格的门槛条件,包含资产规模须达新台币2.5兆元以上,且依标准法与IRB法计算的普通股权益比率、第一类资本比率及资本适足率,须分别维持在9.5%、11%及13%以上(高于一般银行的法定最低标准7%、8.5%与10.5%)。 若未达标将暂停使用IRB法。 外界关切属于「系统重要性银行」(D-SIBs)的业者,适用IRB法后是否能调降资本比率?
王允中回应,D-SIBs银行仍须维持原本更高的资本要求(11%、12.5%及14.5%),并不会因采用IRB法而降低标准。 为兼顾政策稳健推动,金管会特别针对巴塞尔资本协定三(Basel III)的「产出下限」(Output Floor)规范设置了5年过渡期。 王允中解释,传统标准法的风险性资产计算是固定的,若直接转换至IRB法,风险性资产可能会瞬间大幅下降,导致资本适足率一下子拉得太高。 考虑到模型初期运作需要时间成熟,为避免对资本产生过大冲击,金管会采取保守谨慎的方式,设置逐年调降的「地板限制」。
首批7家银行自今年第四季起适用95%的产出下限,之后每年递减5个百分点,也就是说,2026年第四季95%、2027年第四季降至90%、2028年第四季降至85%、2029年第四季降至80%、2030年第四季降至75%、2031年第四季降至最终的72.5%。 王允中举例,若银行计算出的风险性资产从原本的100亿元降至90亿元(即90%),但在2026年第四季仍必须以95%(即95亿元)计算,仅能减少5亿元的风险资产,直到2027年第四季才可以适用90%,借由缓步调降来确保制度平稳顺畅。 至于第二批银行的申请规划,王允中表示,金管会将持续观察首批7家银行适用后的财务、业务变化及市场影响,预计最晚于2027年下半年开放第二批银行提出申请。
对于第二批银行的申请条件,他说明,届时会视情况滚动式调整并另行制定,但整体风险控管原则会保持一致,以维护金融市场的公平性与整体稳定。