 新闻笔记 · IDAEO AI News
新闻正文
行政院7月16日正式拍板「青安3.0」方案。 回顾过去3年,新青安从1.0、2.0到现在的3.0,房贷因「助涨房价、沦为炒房工具」而饱受舆论与学者批评。 本次赖政府端出的3.0改版,高举「回归青年、精准防弊」大旗,增设了年龄、所得与房屋总价的三大门槛。 然而,当我们将这套政策放在当前「打房紧缩」与「通膨高企」的总体经济背景下审视,便会发现这项政策不仅未能解开房市死结,反而再次赤裸裸地暴露出赖政府在住宅与金融政策上的系统性矛盾:一脚踩死煞车,另一脚却把油门踩到底。 更讽刺的是,在补贴购屋的同时,赖政府选前承诺的「直接兴建13万户社会住宅」政见,已被内政部大幅下修至仅剩4万户。
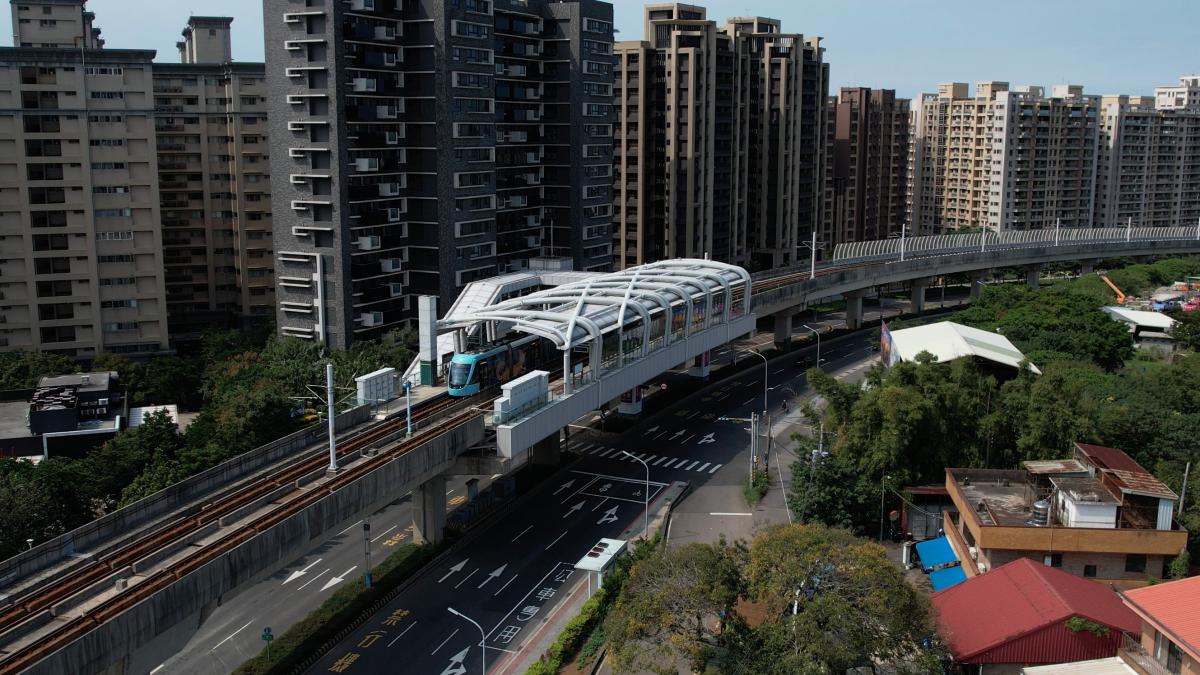
这剂「青安3.0」,究竟是帮刚需首购族止痛的「止痛药」,还是继续催热房价泡沫的「兴奋剂」? 青年寻房悲歌:从淡水山坡地看「蛋壳区的沦陷」 要理解这套政策矛盾对年轻人造成的真实冲击,或许不需要艰深的经济学理论,只需要一张淡水线的捷运票。 前几天,刚好到红树林捷运站探访朋友,赫然发现淡水一带的山坡地上密密麻麻盖满了房子。 一栋栋高楼沿着陡峭的山坡地拔地而起,视觉冲击极大。 走近一看,这些新建案清一色主打20几坪、30几坪的小坪数规划,目标客群显然是那些刚成家、渴望在双北落地生根的年轻人。 朋友说,这一带的房价在过去短短一年多内,已经从每坪35万多元一路飙升到了45万元。
背后的催化剂,竟然是遥远的北投士林科技园区(北士科)──因为辉达(NVIDIA)预计要在那里设立总部,资金与预期心理便一路顺着捷运红线,蔓延到了淡水。 淡水,向来被视为双北房价的「最后蛋壳区」。 如果一个年轻人选择住在淡水、在台北市中心上班,每天光是来回通勤就要硬生生耗掉3个小时。 然而,现在连这座通勤成本极高、冬天多雨潮湿的蛋壳区,一坪都要价45万元了。 这赤裸裸地证明:台湾的房价这几年不仅没有跌,反而正在大众看不见的角落默默疯涨。 那天,沿着坡度不算低的山路往下走。 回头看着成群矗立在山腰的新成屋,在大太阳的曝晒下挥汗如雨,心中突然涌起一阵深刻的伤感。
难道,台湾的年轻人现在想要有一个容身之处,就必须用30年、40年的青春为代价,把自己放逐到每天通勤3、4个小时的山坡地上吗? 而政府对此给出的解答,居然是给他们更多的贷款(最高1500万元),让他们去买单这些被炒高到一坪45万元的「山坡窄门」。 矛盾一:央行理事放不了手,内阁却在后方「递子弹」 在3.0方案拍板前,台湾房市因建照、使照与开工量暴跌,表面上已进入「产业冰河期」。 据金融圈透露,央行在第二季理监事会前承受了来自建商高层与府院极大的「关说」压力,业界一度乐观预期信用管制将会松绑。 然而,杨金龙总裁与央行理事们最终选择「咬牙死撑、绝不放手」,关键就在于一个跨不过去的硬伤──「房价根本没有下去」。
在营建成本高昂、股市狂飙财富效应的支撑下,房市呈现「量缩价不跌」的僵局。 央行好不容易用信用管制筑起了一道防线,试图压抑市场预期。 此时,行政院却端出「青安3.0」,将新婚与育儿家庭的贷款额度一口气调高至1200万元与1500万元。 这在经济学上,无异于对市场发出强烈信号:「别怕,政府会用几百亿元的预算继续顶着房价! 」 当建商与屋主预期到买方的「口袋」平白被政府撑大了300到500万元,他们有什么理由降价求售? 央行在前面辛苦踩煞车控管信用集中度,行政院却在后面用公帑帮购屋族加装「推进器」,这就是最典型的政策分裂。
矛盾二:直接兴建社宅缩水7成,居住正义「买办化」 与青安3.0的大笔利息补贴相比,赖政府真正的住宅政策大后方早已失守。 赖清德总统选前高喊「8年直接兴建13万户社宅」,然而上任后至今未核定实质兴办计划,国土署与内政部更在近期悄悄将目标下修至约4万户,缩水幅度高达7成。 内政部甚至以「市区无地、盖多会增加碳排、空屋率高」等理由辩解,宣称未来政策将转向「租金补贴」与「包租代管」,并强行将两者包装为「可移动社宅」。 这种政策转向,暴露了政府在居住正义上的怠惰与卸责,因为包租代管不是社宅。 Ours等民团一针见血指出,包租代管本质上只是「政府出钱补贴的私人租屋」。 房东随时可以收回不租、拒绝弱势,更会随着市况调涨租金,毫无公共保障。
另外,「没地」更只是借口。 都市计划中多的是容积奖励、TOD、重划回馈等政策工具,政府不愿改革机制将土地留作公共使用,反倒双手一摊,把居住正义交给不稳定的租赁市场。 当「直接兴建社宅」这个能发挥50年长期公共效益的实体资产缩水,政府却把钱大把大把地撒向「租金补贴」与「青安利息补贴」,这本质上是在将居住正义「买办化」与「短期化」。 补贴就像烟火,放完就没了,只留下被资金垫高的租金与房价。 矛盾三:假排富、真定锚,「兴奋剂」的糖衣毒药 财政部宣称3.0增设了限制,包括限制50岁以下、个人年收200万元以下,以及购屋总价天花板(北市3500万元、新北新竹2500万元、其余2000万元)。
但景文科技大学副教授章定煊的直言批评,一针见血地戳破了这个防弊泡沫: 1.「假排富」的漏洞:限制「个人」而非「家户」年收200万,无疑是一只眼闭一只眼的设计。 高收入的配偶只要动用财务分配,将房子登记在低于门槛的另一半名下,便能轻松套取国家资源。 这不是精准补贴,而是「拿基层租屋族的税金,去补贴买得起两三千万房子的中产阶级」,破坏垂直公平。 2.「房价天花板」沦为定锚价:订出各县市2000万至3500万元的总价上限,在市场心理学上,极可能直接变成建商定价的「钢底」。 建商在规划预售屋时,会精准地将总价调到该上限贴齐,甚至原本可能修正的中南部房价,也会因为「2000万青安线」而被死死撑住。 止痛药还是兴奋剂?
对于那些在限贷令阴影下,苦苦排队等不到一般商银放款的新婚、育儿家庭而言,青安3.0或许是一剂短期的「止痛药」。 它确保了一条绿色信道,让有刚性需求的人能在高房价时代勉强挤上捷运线的末端,在蛋壳区求得一瓦屏蔽。 但从整个总体经济与房市结构来看,它更像是一剂长期的「兴奋剂」。 政府一方面在最能平抑房价、稳定基层的「直接兴建社宅」上放水,让承诺缩水近7成;另一方面却在「房屋贷款」市场不断注入上百亿的利息补贴。 这种「左脚煞车、右脚油门」的矛盾作法,其结果就是政策效果互相抵消,而成本由全体纳税人买单。 补贴的好处,最终在缺乏弹性的都会区土地市场中,被建商和屋主通过涨价「100%转嫁吸收」。
新青安3.0的利息补贴添加了「3+3年」阶段性退场机制,其实正预告了这剂兴奋剂的危险:前3年在低利与宽限期的麻醉下,年轻人越级买了原本负担不起的房子;第4年起补贴开始退场,而央行因房价下不去不敢放宽管制、甚至可能被迫升息。 届时,迎来育儿开销高峰、同时面对房贷利息节节攀升的年轻家庭,将会发现这剂当年喂下的「止痛药」,早已变成了反噬财务健康的毒药。 赖政府若真有心解决居住正义,就不该一边放任公家社宅承诺跳票,一边用「假福利之名,行护盘房市之实」的金融补贴。 唯有重启社宅实体兴建,并将社会福利与购屋贷款彻底脱钩,才是让房市退烧、让央行得以下台阶的唯一解方。