 新闻笔记 · IDAEO AI News
新闻正文
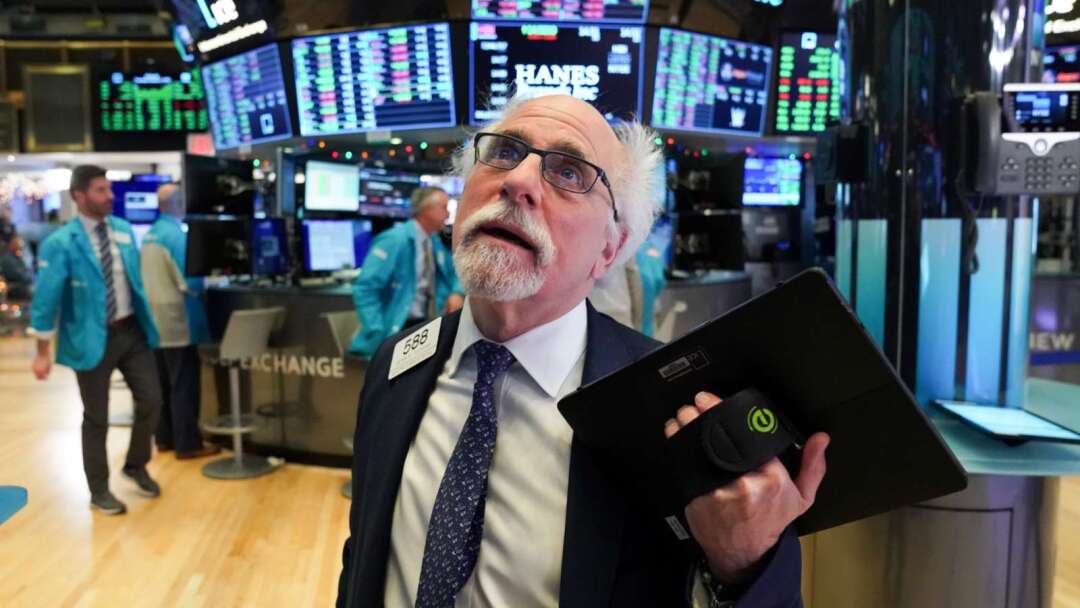
美股上周四(5日)遭遇历史性卖压,期权市场事前却几乎没有预料到这波剧烈震荡。高盛衍生品策略师Brian Garrett在最新报告中指出,无论是市值蒸发规模、成交量、波动率飙升幅度,还是投资人持仓变化,当天市场数据都已达到历史极端水准,其中最值得注意的是,这次跌势相对于期权市场事前定价的意外程度,创下近19年来最高纪录。
那斯达克100指数当日重挫6.4%,创2020年3月以来最大单日跌幅;标普500指数下跌4.4%,为「解放日」关税恐慌以来最差表现。
Cboe单日认沽期权成交量也创下历史新高,纳斯达克100指数单日市值蒸发约2.5兆美元,写下高盛相关数据有纪录以来最大单日美元损失。
Garrett形容,当天市场表现几乎难以用言语描述,只能说是「非常难看」。
不过,Garrett认为,这波冲击目前更像是市场持仓大幅重新调整,而非系统性金融事件,但他也警告,市场仍有更多机械性卖压尚待消化。这场修正最终究竟只是一次剧烈的持仓重置,还是更深层市场问题的开端,目前仍无法定论。
高盛恐慌指数(Panic Index)上周四飙升至9.57,创近期高点。Garrett指出,历史上该指数突破9,往往是相对理想的买进时机,但2025年「解放日」关税风暴前后,类似高档读数曾持续数周,市场才真正触底。
标普 500 意外波动创近 19 年最大 期权市场严重低估风险
为了衡量这次市场跌势超出预期的程度,Garrett创建「移动惊奇比率」(Move Surprise Ratio,MSR),以资产单日百分比变动除以前一交易日的一个月期隐含波动率,借此评估实际市场波动相对于期权市场事前定价的落差。
结果显示,标普500指数的MSR创下至少2007年以来最高纪录,超越全球金融危机、2018年「波动率末日」(Volmageddon)及新冠疫情期间的任何一次读数。
那斯达克100指数(以景顺 QQQ Trust, Series 1( QQQ-US ) 衡量)的MSR则为历史第二高,仅次于2025年「解放日」关税恐慌;罗素2000指数的读数也进入历史前五高。
Garrett指出,若说波动率市场低估了这次市场变动,其低估程度是近20年来最大的一次。
野村证券策略师Charlie McElligott上周五(6日)也坦言,先前市场波动率偏斜相对平稳,加上VIX相关交易所交易商品规模缩小,使他误判市场缺乏进一步加速下跌的动能,直言自己「错得离谱」。
单日 2.5 兆美元市 值 蒸发 成交额刷新历史纪录
从损失规模来看,那斯达克100指数单日市值蒸发约2.5兆美元,是高盛自2001年创建相关数据以来最大的单日美元损失,远超过此前任何一次纪录。
若单纯以百分比衡量,这次跌幅看起来或许没有如此极端,主要原因在于那斯达克100指数目前的总市值规模远高于过去。
交易量同样出现历史性暴增。Garrett指出,若排除期权到期日及指数成分股再平衡日,上周四美元名目成交额约达1.75兆美元,超越2025年4月关税恐慌期间。
ETF也成为这波市场交易的重要工具。上周四是历史上第三大ETF美元名目成交日,ETF占整体市场成交量33%,高于28%的历史平均值。
Garrett解释,当VVIX指数单日上涨超过40点时,投资人的第一反应往往是通过ETF这类较为直接的工具进行交易。
VVIX衡量的是VIX指数本身的波动程度,反映市场对未来波动风险变化的预期。
投资人提前解除避险部位 放大市场跌势
这次美股暴跌之所以格外剧烈,一个重要原因是投资人在跌势发生前,才刚大幅撤除原有避险部位。
Garrett指出,客户在周三期中选举后的美股反弹行情中,积极解除保护性部位,导致投资人进入周四交易时缺乏足够避险,市场一旦反转,波动率及相关风险指针便迅速放大,这种凸性变化的剧烈程度几乎前所未见。
衡量波动率波动程度的VVIX指数单日跳升约44点,创2006年以来第二大单日涨幅,仅次于2018年2月「波动率末日」事件。
经过Delta调整后,一个月期VIX的超额表现也跻身过去5年最大纪录之列,与2024年8月5日日圆套利交易平仓潮,以及2025年「解放日」关税恐慌期间的水准相当。
市场相关性也同步急遽上升。Garrett指出,过去一段时间,个股之间的相关性一直维持在相对低档,但上周四标普500指数3个月期隐含相关性单日上升约9个百分点,来到略高于20的水准,创2023年以来最大单日升幅之一。
换言之,市场一天之内便回到过去12个月隐含相关性的水准。
高盛恐慌指数 飙 至 9.57 多空基金净曝险降至低档
市场情绪的转变同样剧烈。
Garrett约6周前才指出,美股市场几乎拒绝反映任何恐慌情绪,当时高盛恐慌指数收盘低于1,但债券波动率及信用利差已经显示市场存在高度不安。
如今情势已完全反转。高盛恐慌指数由VIX波动率、标普500选择权偏斜、标普500期限结构,以及标普500一个月期平值隐含波动率等指针的百分位排名等权重构成,上周四升至9.57,周末收在9.2。
Garrett指出,历史上指数高于9,通常是相对理想的买进时机,但2025年「解放日」前后,指数在9以上维持数周后,市场才触底。
另一方面,投资人的交易策略也出现转变。Garrett表示,「做空波动率」已逐渐取代过去的「做多现货」,成为市场新的热门交易。
上周五,投资人追逐的并非标普500或那斯达克100指数的买权,而是VIX指数的卖权。VIX卖权与买权成交量比率升至约1.5,创下近两年图表中的最高水准。
高盛Prime经纪业务的持仓数据则显示,上周基金净卖出主要来自平仓既有多头部位。
美国基本面多空基金总杠杆率下降8.7个百分点至207.5%,落在过去一年第26百分位;净曝险则下降3.7个百分点至43.4%,仅处于第1百分位。
若进一步经过Beta调整,持仓状况更加严峻,总杠杆率下降15.7个百分点至213.2%,净曝险下降6.4个百分点至57.5%,两项指针均落在历史第0百分位。
个股方面,市场已连续第8周出现净卖出,上周卖出规模更是4个多月来最大,资金流向也出现明显防御性轮动,投资人减码科技股与工业股,转而买进公用事业、房地产及金融股。
全球科技股卖出规模已达高盛数据库中的历史最大水准。过去5个月,科技股净卖出规模排名历史前五大的情况就出现4次。
截至上周四收盘,科技、媒体与电信(TMT)多空基金今年以来报酬率已接近持平,代表这类基金从6月高点约24%的涨幅,几乎全数回吐。
高盛高Beta动能投资组合目前回撤幅度达50%,不仅超过2021年去杠杆期间的跌幅,也是该系列自2011年启动以来最深的一次。
「AI对非AI」交易的6个月相对报酬差距则降至负37%,创该项10年期统计的最低纪录;相较之下,一年多前这项差距还接近正70%。
高盛高接触现金交易部门(High Touch Cash Trading Desk)当周净卖出60亿美元,主要集中在科技股。自这波跌势开始以来,该部门累计卖出科技股及通信服务类股约300亿美元,超过7月当时210亿美元的卖出规模。
不过,市场仍出现一项相对正面的信号:半导体类股在上周五收盘时,终于出现超过6个交易日以来首次买进偏向。
系统性交易者仍在卖股 高盛估标普期货还有 450 亿美元卖压
对于认为上周五反弹代表市场已经触底的投资人,Garrett提出警告,系统性交易策略仍持续卖出股票、买进债券,市场尚未完全摆脱技术性卖压。
高盛数据显示,全球约60%的股票市场中,商品交易顾问(CTA)策略的交易信号已转为负面。高盛估计,未来一周标普500期货可能面临约280亿美元卖压,未来一个月累计卖压则可能达450亿美元。
债券市场方面,CTA目前已买进相当于3,300万美元DV01的部位,预计未来一周再买进2,800万美元DV01,未来一个月进一步买进7,800万美元DV01。Garrett形容,这是相当可观的规模。
这代表追踪市场趋势的系统性投资人正准备大幅增加债券存续期间曝险。与此同时,非农就业数据强劲,添加就业人数达16.5万人,市场也已开始反映联准会12月升息的可能性。
Garrett另外提醒,防御型类股的估值也值得留意。目前民生必需品类股未来24个月预估本益比约22.5倍,约为半导体指数10.5倍的两倍。
高盛Delta One交易部门倾向放空其分散投资的民生必需品类股组合(GSXUSTAP),理由是这类股票相对标普500的估值溢价及股息殖利率均已显示超买,而且在目前利率环境下,通过交换合约放空还能取得正报酬。
美股跌势是持仓重置还是更大危机?高盛仍倾向谨 慎 布局
面对市场剧烈修正,Garrett的操作策略仍偏向谨慎做多。
他认为,短期内市场可能还需要消化更多技术性卖压,但倾向买进12月到期的各大指数及跌幅最深产业的买权价差策略,在增加Delta曝险的同时维持波动率中性,并降低对买权偏斜的曝险,其中包括DRAM ETF( DRAM-US ) 及安硕半导体ETF( SOXX-US ) 等标的。
不过,对于这波跌势究竟只是一次痛苦的持仓重置,还是更深层市场问题的开端,Garrett并未给出明确答案。
高盛Delta One部门主管较倾向以1998年而非2000年的市场走势作为参考,Tony Pasquariello则认为,在2027年市场环境变得更加艰难之前,美股可能还有最后一波上涨行情。
相较之下,美银策略师Michael Hartnett认为,民主党此次取得的「蓝色浪潮」选举成果,可能代表AI行情已经接近高峰。
Garrett最后提醒,系统性卖压仍在持续,联准会可能在市场去杠杆期间升息,加上AI产业融资问题仍未获得解答,因此市场不能排除这次修正最终演变成更深远冲击的可能性。