 新闻笔记 · IDAEO AI News
新闻正文
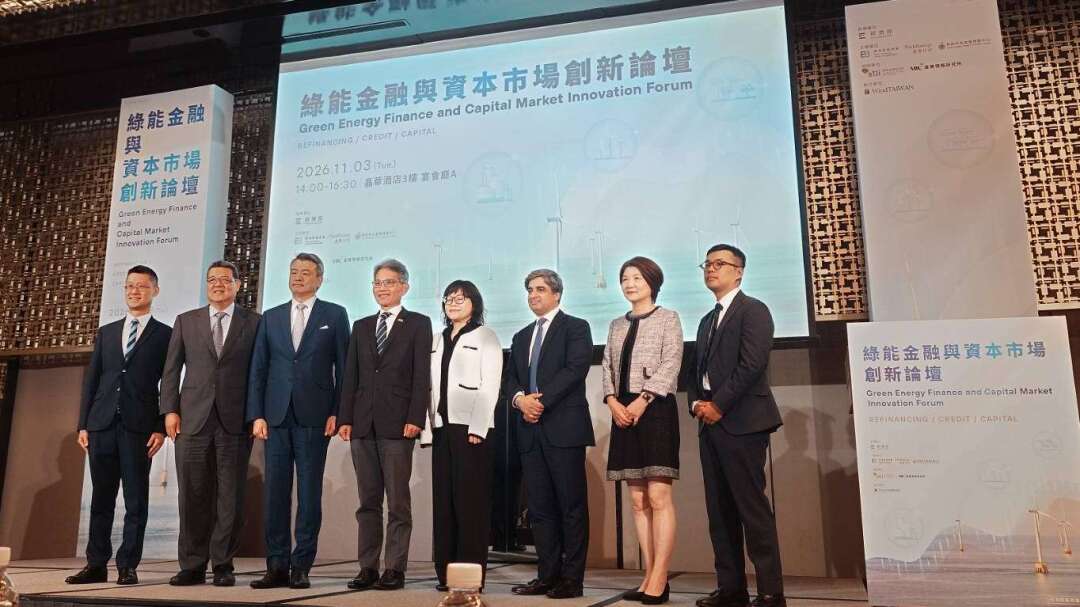
中国信托商业银行副总经理李静婷今(3)日出席「绿能金融与资本市场创新论坛」于演讲中强调,国内绿能产业正迎来关键转型期,过去开发初期专注于银行端的「可融资性」,当前最重要的任务是打通「从可融资到可投资」的转化,但唯有通过资产评价标准化、提升信息透明度与合约弹性三要件,并创建活跃的次级市场流动机制,就必须推动资产走向「可投资性」,吸引寿险资金、退休基金等广大机构投资人接棒,全面释放资本市场的永续资金动能。
李静婷以「从可融资到可投资」为题发表专题演讲,深入剖析本国商业银行在绿能融资与投资市场转化过程中的第一线观察与实务解方。
李静婷表示,在离岸风场与绿能项目开发初期,银行端着重于评估工程可行性、合约架构严密性与还款来源,以确保项目具备「可融资性」。然而,当庞大风场陆续竣工运转,若单靠商业银行持续提供贷款,授信额度终将面临上限。她强调,要让绿能产业永续发展,就必须推动资产走向「可投资性」,吸引寿险资金、退休基金等广大机构投资人接棒。
李静婷进一步指出,要实现「从放款转投资」,市场必须具备三大内核支撑:
资产评价标准化 :创建市场公认且透明的风险与收益评价体系,降低广大机构投资人的评估门槛与研究成本。
信息透明度与合约弹性 :持续公开营运与财务数据,并在融资合约中留出具弹性的再融资条款,以利后续架构调整。
次级市场流动机制 :通过发行绿色资产证券化商品(如 REITs 模式或基础建设基金),让各类投资人能灵活进出,实现银行资金的重复循环利用。
惠誉评级(Fitch Ratings)企业暨基础建设项目融资特殊信用评等董事总经理 Sajal Kishore 发表「能源转型资本化(Capitalising Energy Transition)」专题演讲,从国际信用评等机构的视角,剖析全球绿能资产活化的趋势与风险架构。
Sajal Kishore 在演讲中指出,全球能源转型正由初期的资本密集建置期,逐步转向营运维护与资产资本化阶段,而「能源转型资本化」的内核机制在于「风险重配(Risk Allocation)」。在风险较高的兴建期,应由开发商与项目融资银行承担;一旦进入营运稳定期、风险显著降低后,即应通过再融资(Refinancing)让建置期资本有序退出,改由追求长期稳定收益的机构资本(Institutional Capital)接手。
Sajal Kishore 亦提出评估绿能资产信用评等与资本化潜力的四大关键指针:
营运与维护(O&M)风险 :资产长期运转的稳定度及营运团队的专业能力。
购售电合约(PPA)架构 :具备长期且可预测的购售电条款,确保现金流稳定。
政策与法规稳定度 :政府对再生能源监管政策与制度的延续性。
极端气候风险 :基础设施因应气候变迁与极端天候的抗风险韧性。
李静婷与 Sajal Kishore 皆指出,台湾绿能产业要迈向下一阶段的蓬勃发展,不能仅依赖传统的银行放款。通过银行「可融资迈向可投资」次级市场创新,结合国际评级标准与再融资风险重配机制,将能有效释放商业银行的授信额度,引导民间长期资金源源不绝涌入,真正实现台湾绿色金融与能源转型的双赢格局。