 新闻笔记 · IDAEO AI News
新闻正文
内存景气转强,威刚科技(3260)前3季获利写下成立以来新纪录。 威刚今(29)日公布第三季财报,单季归属母公司业主净利达126.1亿元,EPS 38.69元,双双改写单季新高;累计前三季EPS更达101.47元、首度突破百元,税后净利336.5亿元,也超越公司过去25年获利总和。 威刚第三季合并营收529.93亿元,季增38.9%、年增265.2%;毛利率35.88%,营业利益153.14亿元,季增20%、年增701.7%。 税后净利为129.05亿元,归属母公司业主净利126.09亿元,季增21.2%、年增616.4%,每股盈余38.69元,高于第二季的32.39元。
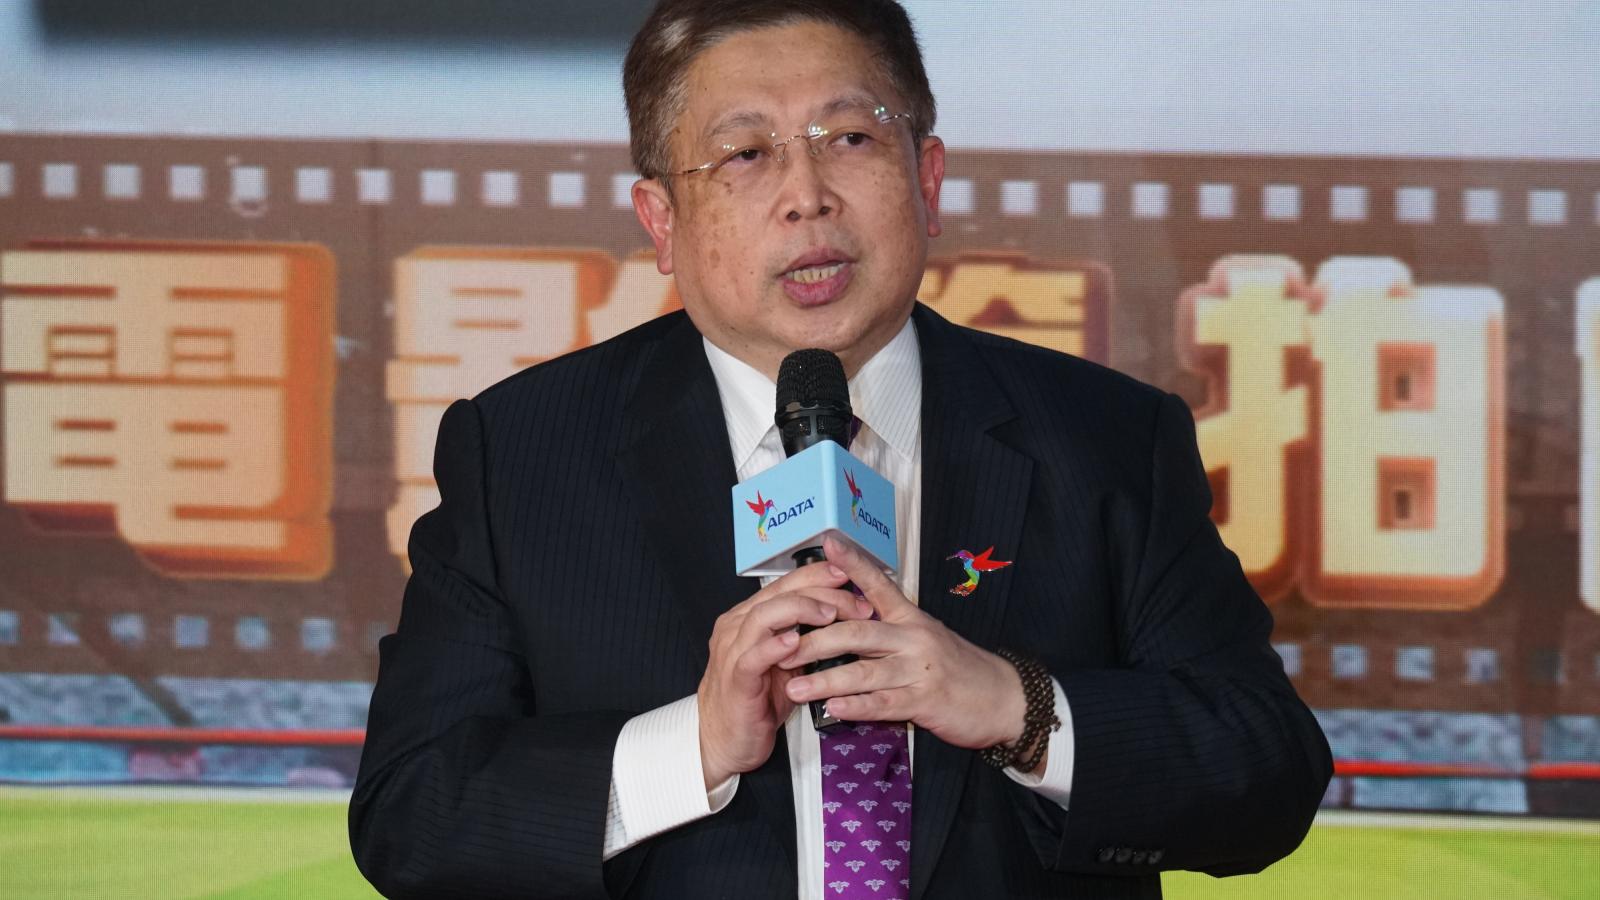
前三季累计营收达1,172.4亿元,毛利率42.32%;营业利益403.6亿元,年增逾10倍,营业利益率34.43%。 同期税后净利336.5亿元,年增914.8%;归属母公司业主净利325.5亿元,年增928.3%,EPS达101.47元。 AI需求扩大,陈立白看2027年DRAM供需更紧 展望内存市场,威刚董事长陈立白表示,全球AI基础建设持续扩张,带动内存需求从云端数据中心,延伸至机器人、自驾车与低轨卫星等实体AI应用;另一方面,上游原厂产能配置仍以高端产品及服务器需求为重,供给增幅未能跟上需求变化。 陈立白预期,2027年内存市场供需失衡情况将更加明显,尤其「DRAM缺货会比2026年更严重」。
他并指出,目前大型云端服务供应商(CSP)的内存供货满足率约七成,PC与手机品牌则约五成,反映在供应有限的情况下,取得DRAM货源已成为品牌业者的重要竞争条件。 掌握关键货源,推升SSD与企业级保存比重 面对供需吃紧与AI应用扩张,威刚表示,将深化与上游供应商合作、巩固关键货源,同时提升SSD与企业级SSD(eSSD)市占率;在客户端则聚焦策略客户,支持DRAM与NAND Flash资源需求,维持长期合作关系。 产品布局方面,威刚将提高TRUSTA企业级保存及AI应用产品比重,拓展高端保存与新兴市场商机。 公司希望通过货源掌握、客户布局与产品组合调整,提升AI相关产品比重及毛利率。
陈立白形容,威刚将以「从年头旺到年尾」的气势迎接第四季及2027年市场需求。