 新闻笔记 · IDAEO AI News
新闻正文
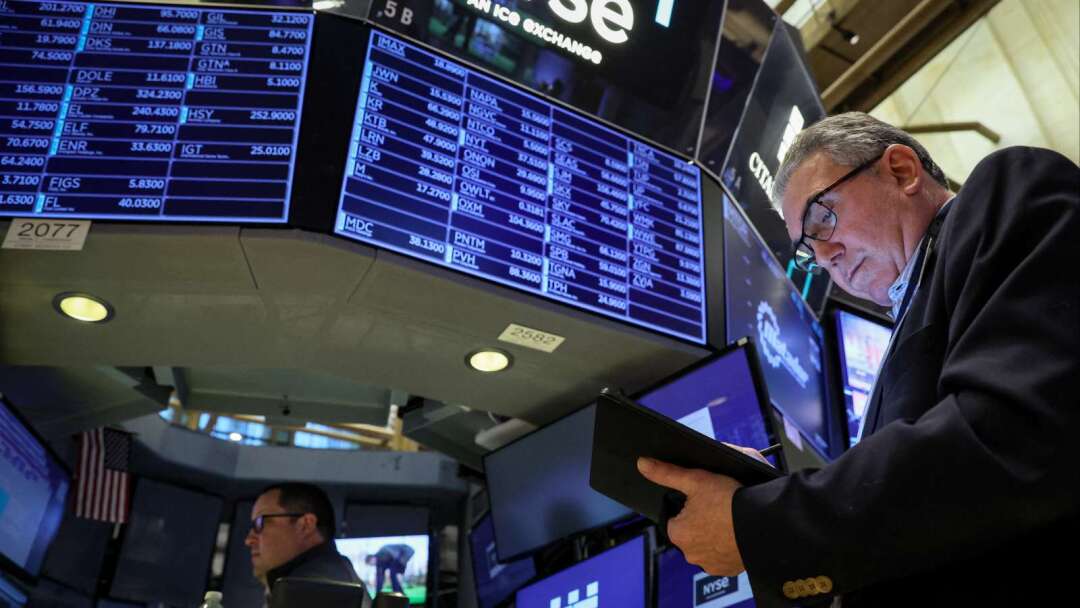
美股周四(29日)开盘走低,Alphabet与开拓重工财报未能满足市场期待,再度引发投资人对人工智能(AI)庞大支出与投资回报的疑虑,科技股承压,标普500指数面临终结连三日涨势的压力。
联准会(Fed)前一日维持利率不变后,最新公布的美国9月PCE通膨年增率升至3.6%,市场同步评估物价压力对年底利率走向的影响。
截稿前, 道琼工业指数 跌逾200点或近0.4%, 那斯达克综合指数 跌近480点或近1.8%, 标普 500 指数 跌近0.6%, 费城半导体 指数跌近2.3%,台积电ADR跌近1.4%。
全球科技股涨势受挫,Alphabet与三星电子财报表现不如预期,再度引发市场对人工智能(AI)庞大投资能否带来足够回报的疑虑。周四美股盘前,那斯达克100指数期货下跌1.3%,预示指数可能终结连三日涨势;标普500指数期货下跌0.5%,美国第三季经济成长优于预期,也未能扭转跌势。
美债则在联准会(Fed)周三维持利率不变后持稳,2年期美债殖利率徘徊于4.7%,10年期约5%。市场接下来关注欧洲央行与日本央行决策,两者均料按兵不动。
AI支出回报受检验 科技与设备股承压
Google母公司Alphabet(GOOGL-US)(GOOG-US)盘前重挫11%,营收不如预期,令投资人担忧,即使投入数千亿美元发展AI,仍难阻止竞争对手侵蚀内核业务。三星电子(005930-KR)则下跌4.1%,芯片部门获利未达预期、资本支出增加,加上未推出新的股东回馈计划,令市场失望。
Pepperstone研究主管Chris Weston表示,市场并非质疑Alphabet的AI机会,而是在建设成本持续压抑现金流之际,重新衡量应给予多少价值;投资人对支出、利润率与现金创造能力不如预期的容忍度正降低。
微软(MSFT-US)原因云端销售强劲而盘前上涨3.7%,但启动2017年以来首笔投资等级债券发行后,回吐大部分涨幅。ServiceNow(NOW-US)与Fortinet(FTNT-US)财报失色,也加深软件业前景疑虑,后者暴跌27%。
AI数据中心电力设备供应商开拓重工(CAT-US)预估第四季营收仅温和成长,股价重挫10%。亚马逊(AMZN-US)周四盘后及苹果(AAPL-US)下周公布的财报,将进一步考验市场信心。
欧股走扬油价回落 通膨数据牵动美债
欧洲Stoxx600指数上涨0.6%,能源与电信股涨势抵销银行股下跌。壳牌(SHEL-US)宣布大幅增加库藏股规模后走高,荷兰国际集团(ING-US)则因获利不如预期、成本与呆帐准备增加而下跌,并宣布裁减约400人。
油价随中东外交斡旋进展回落,市场评估相关努力能否避免美国恢复对伊朗军事打击,布兰特原油下跌1%至每桶114.10美元。
Fed周三以10比2维持利率不变后,投资人也关注美国内核个人消费支出(PCE)物价指数。《彭博》策略师Ven Ram指出,2年期美债殖利率过去一个月已下降约25个基点,若通膨高于预期,显示Fed抑制物价仍有漫长道路,可能引发短天期美债获利了结卖压。
截至台北时间周四(29日)21时许:
道琼工业指数 下跌185.78点或 0.35%,暂报 52,289.32点
那斯达克综合指数 下跌392.04点或1.48%,暂报 26,157.81 点
标普 500 指数 下跌36.18点或 0.47%,暂报 7,707.80点
费半 下跌209.80点或1.80%,暂报11,474.20 点
台积电 ADR 下跌1.42% 至每股433.33 美元
10 年期美债殖利率 跌至4.99%
纽约轻原油下跌2.21%至每桶100.51 美元
布兰特原油 下跌1.85% 至每桶109.57 美元
黄金 下跌0.38% 至每盎司 4,036.10 美元
美元指数 升至102.33
焦点个股:
Alphabet(GOOGL-US)早盘股价下跌13.44%,至每股281.23美元
Google母公司Alphabet盘前下跌11%,第三季自由现金流为负90.7亿美元,内核搜索业务营收633.5亿美元,低于分析师预估的649.6亿美元;总营收1,275.8亿美元,也不及LSEG调查预估的1,282.2亿美元。
DoorDash(DASH-US)早盘股价上涨3.95%,至每股176.19美元
DoorDash宣布将以每股65美元收购生鲜外送平台Instacart母公司Maplebear(CART-US),较后者周三收盘价溢价11%。DoorDash同时公布第三季营收与税息折旧摊销前获利(EBITDA)均优于预期,盘前股价上涨7%;Maplebear则在暂停交易前上涨4.8%。
迈威尔(MRVL-US)早盘股价下跌12.79%,至每股219.46美元
外媒引述知情人士报导,迈威尔正洽谈收购数据中心光学设备制造商Lumentum(LITE-US),交易最快可能于下周宣布。消息带动Lumentum盘前上涨5%,迈威尔则下跌逾11%。
今日关键经济数据:
美国9月PCE物价指数年增率报3.6%,预期3.6%,前值3.4%
美国9月PCE物价指数月增率报0.5%,预期0.5%,前值0.3%
美国9月内核PCE物价指数年增率报3.1%,预期3.1%,前值3.0%
美国9月内核PCE物价指数月增率报0.3%,预期0.3%,前值0.3%
美国9月个人支出月增率报0.5%,预期0.6%,前值0.9%
美国9月个人收入月增率报0.2%,预期0.3%,前值0.3%
美国第三季实质GDP季增年率初值报3.4%,预期3.2%,前值2.2%
美国第三季内核PCE季增年率初值报2.5%,预期2.4%,前值3.3%
美国第三季实质个人消费支出季增年率初值报3.8%,前值3.8%
美国上周初领失业金人数报19.4万,预期19.8万,前值19.5万
美国上周续领失业金人数报170.1万,预期172万,前值172.2万
华尔街分析:
美国财政部长贝森特表示,尽管部分AI相关债务殖利率已升至两位数,但新云端服务商在整个AI产业中的占比有限,融资风险暂不构成重大问题,相关融资交易仍在进行,Meta等企业也开始通过发行股票融资。
他也表示,Fed未来升息不一定属于政策错误,并表示应保持开放态度,评估能源冲击是否只是暂时推高通膨。