 新闻笔记 · IDAEO AI News
新闻正文
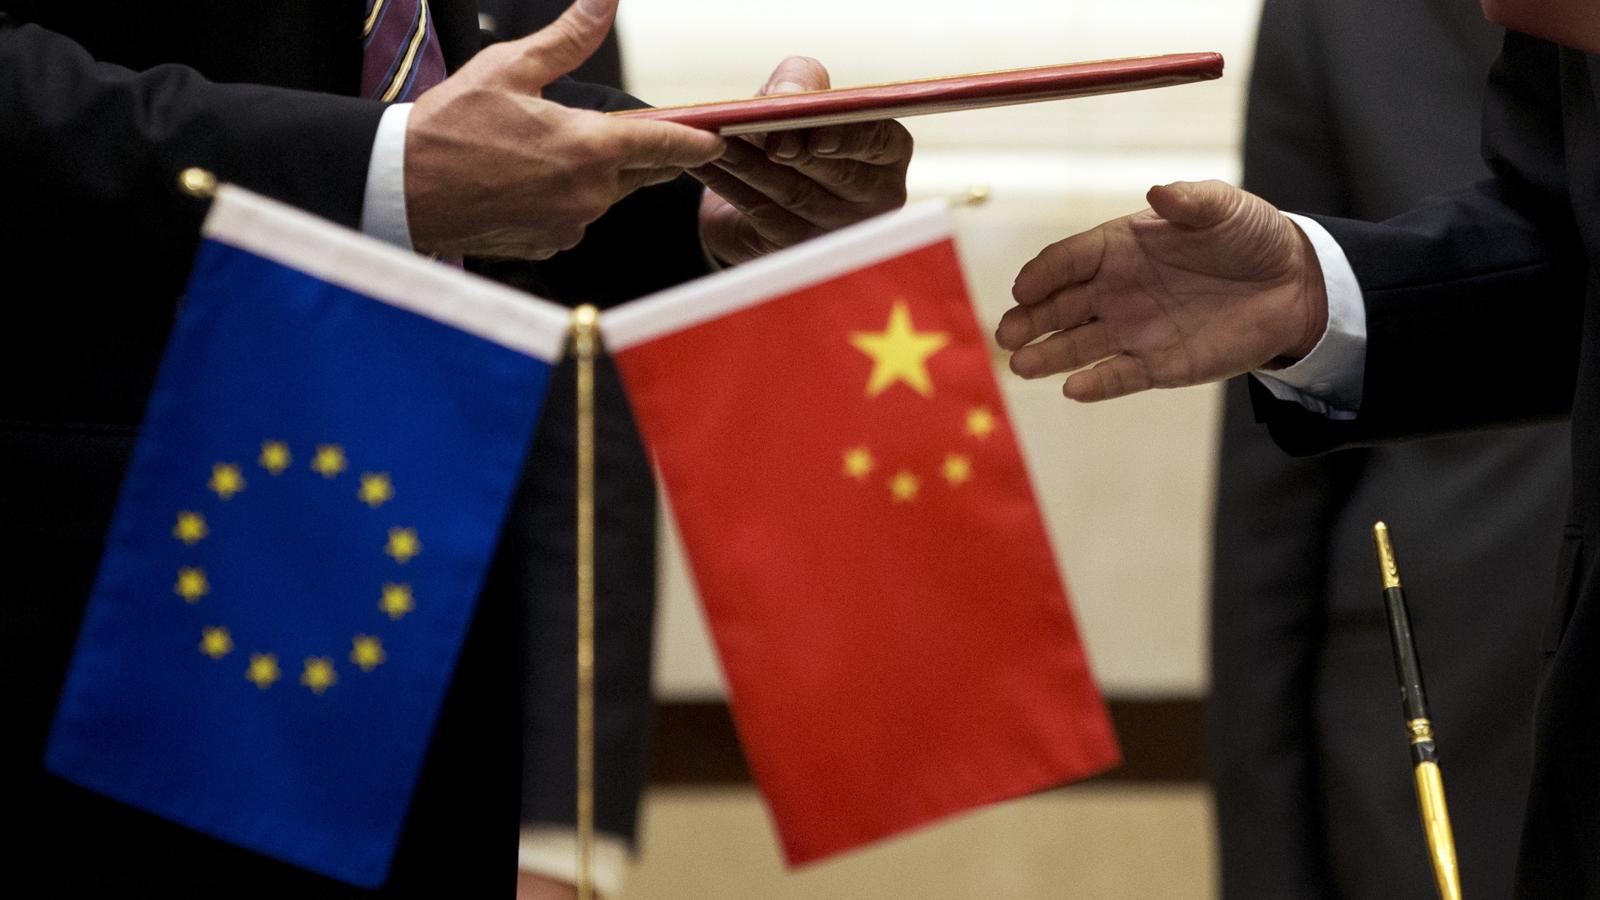
原本一触即发的中欧贸易战,在中国承诺对混动车设限后看似化解,但这应该只是短暂停火,双方的矛盾仍存在且持续恶化,下一场全球性的贸易战已经在擂战鼓中了。 中欧之间爆发全面性的贸易战,可说已经铺陈蕴酿已久;主要原因是欧盟长期作为美国的「附随组织」,既然美国早就对中国展开贸易战、关税战,欧盟理所当然也要考虑「参战」;贸易初西方喊出要与中国「脱钩」,后来发现脱钩不切实际、不可能作到,才改为「去风险化」─这句「去风险化」的概念提出就是来自欧盟。 但几年下来,中欧贸易之间虽然有一些「小打小闹」─例如欧盟对中国新能源商品的加征关税、中国对欧盟的白兰地等加税,双方保持克制,未爆发更大范围的贸易战。
不过,今年情势大变,一个原因是原先对华贸易采较温和、「拉住」欧盟避免全身贸易战的大国─主要是德国的态度改变,再来是中欧的贸易逆差持续恶化。 德国是欧盟的龙头老大,因为在中国的商业利益庞大,对与中国贸易一直采更友善的态度,前总理梅克尔夫人就曾力促《中欧全面投资协定》完成谈判;奔驰、宝马、大众等德国大车商都有3-4成的营收、获利来自中国市场的贡献。 当时德国经济与产业的成功方程序是:来自俄罗斯便宜的能源、德国坚实的制造业能力、中国庞大的市场。
但这些有利的因素已经改变了;便宜能源不再就不必多说了,中国产业技术的进步与崛起,让原本德商开始在中国市场承受压力、面临竞争、市占率下降,最终国际上、甚至在欧洲市场上都要面对中企的抢夺市场,这点在汽车与新能源产业上看得最清楚:2022-2025年德国对华汽车出口暴跌了 66%,德3大车厂在华衰退幅度都超过3成。 此外,中国对欧盟的贸易顺差,从2020年的1640亿欧元,增加到去年的3600亿欧元,某种程度上,在美国对中大打关税战后,中国是把出口移转到包括欧盟在内的其它国家,这就是欧盟主席冯德莱恩一直挂在嘴上说的:中国每天都对欧盟产生10亿欧元顺差。
今年10月德国与法国联名致函欧盟,敦促欧盟降低采取贸易保护措施的门槛─创建一个叫「紧急切断开关」机制(Kill-Switch)的全新贸易武器,中欧贸易大战大有一触即发、风雨将至的样子,不过,中欧最后关头的协商中,中国答应对油电混合动力车作自我设限,才让中欧间的贸易战风险暂时解除。 不过,这只会是短暂的休兵,谈不上「长治久安」,从欧盟接着就把目标移转到其它中国商品上就舸看出,因为并未来有几个可以肯定的发展:一个是中国的出口机器一定会持续高速运转,虽然中国对油电混合动力车作自我设限,但其它商品还是会持续涌入欧盟;再来是欧盟那些已明显「弱化」、失去竞争力的产业与企业,实在看不出多大的起色,因此面临中国产品进口的压力只会越来越大。
在这种情况下,欧盟保护主义还是会持续,不是提出更多贸易调查、提高中国商品关税,就是要中国对更多商品「自我设限」;讲究「对等」的中国虽然这回退让,但肯定不可能一直退让、任凭欧盟阻挡中国商品进口,因此中欧间爆发更大规模的贸易战的风险肯定会持续存在。 欧盟的说法与作法到底有多大的道理,是见仁见智、莫衷一是。 欧盟对中国的非议与指责主要是说中国产业都接受政府补贴,同时中国把国内过剩产能出口导致毁坏其它国家的产业(去工业化)等。 但依中方的说法则认为说中国产业有竞争力、能出口,是符合贸易理论中的比较优势与市场分工,且西方同样存在对产业的补贴。
平心而论,欧盟各项对中国的指责中,「产能过剩论」堪称最奇特、同时也是最无理的指责,白话文讲就是:所有经济体能出口的商品,基本上就是超过国内需求,也就是说,就是「产能过剩」才有得出口;理论上讲就是:基于比较利益与国际分工,一个经济体最后会挹注更多资源生产本身具有比较利益的商品,以此出口换取本身较不具比较利益的商品;这个过程让所有参与贸易的经济体都获利。 如果拿实际案例来说,则更看出此说法的荒谬与可笑:依照官方数据,德国近年每年汽车生产量约为410 万辆、出口小客车约340 万辆;日本年汽车生产量约为841万台、出口量约为417.3万台,德日是否都在出口汽车的「过剩产能」?
美、拉美国家等农畜生产大国,每年出口天量农产品,算不算也是一种出口「过剩产能」? 不过,道理站在那边已不重要,国际角力最终看的是拳头大小、不是道理有无。 未来中国的出口机器还是会火力全开往外送出商品,欧盟当然是重要市场;而可见的几年内,欧盟那些弱化已久的产业与工业化能力,肯定无法振衰起蔽、能再次跟中国产品竞争,这是两大经济体之间必然会有的碰撞。 而欧盟打贸易战的武器已就位,原本扮演「煞车片」角色的德国也已转向「改宗」,中欧间要避免一场贸易战的难度越来越高了,如果没有相当大的克制与智能,贸易战恐难避免。