 新闻笔记 · IDAEO AI News
新闻正文
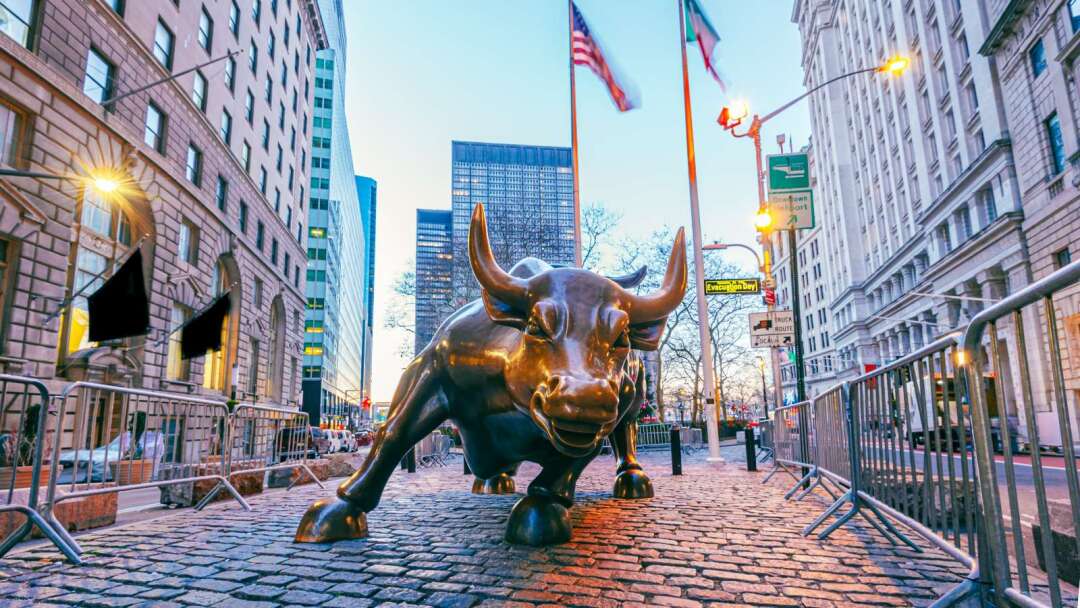
尽管人工智能(AI)概念股近期遭遇沉重卖压,标普500指数(S&P 500)表现承压,但避险基金经理认为,美股真正的投资机会可能正悄悄浮现。Great Hill Capital创办人兼管理合伙人Thomas Hayes预测,未来6个月,标普500指数表面之下将酝酿一波「怪兽级牛市」(Monstrous Bull Market),而推动这波涨势的主角,不再是科技七巨头,而是其余493家企业。
《MarketWatch》周四(15日)报导,Hayes近日接受David Lin Podcast 节目访问时指出,过去数月,美股涨势高度集中于少数AI概念股,掩盖了其他企业的疲弱表现。随着市场重新评估AI基础设施投资的成本与回报,资金正逐渐从投入巨额资本支出的科技企业,转向能够利用AI提升生产力、扩大利润率的公司。
Hayes 认为,未来美股可能出现一种特殊局面:标普500与那斯达克等主要指数表现平淡,但指数内部的大多数股票却迎来强劲涨势。
「不耀眼的493档」将接棒 科技七巨头恐不再主导行情
Hayes 指出,自7月底以来,标普500指数主要依靠少数AI概念股支撑,维持在历史高点附近,但指数中的大多数成分股其实已陷入熊市,或接近熊市水准。
由于科技巨头在市值加权指数中占有极高比重,即使其他产业开始反弹,主要指数也未必能充分反映市场内部的强劲走势。
他预测,未来6个月,美股将出现一波由「不耀眼的493档」(Unmagnificent 493)带动的牛市,与过去由科技七巨头(Magnificent Seven)主导的行情形成鲜明对比。
Hayes 强调,真正值得关注的企业,是那些能够运用AI提高生产效率、降低成本并改善利润率的公司,而非持续投入庞大资金建设AI基础设施的企业。
AI内存热潮恐告终
对于近期AI基础设施相关股票的修正,Hayes 认为,AI投资热潮中的部分大宗商品型交易已经结束,尤其是内存芯片等被视为AI建设热潮「卖铲子」受惠者的产业。
他指出,内存与半导体产业具有明显的景气循环特性,当市场供应短缺推升价格与利润率时,厂商便会积极扩充产能,但随着竞争者加入、供应增加,往往恰好碰上需求降温,最终导致价格与获利承压。
Hayes形容,半导体与内存产业几乎每隔4年就会重演相似剧情,并引用大宗商品市场的经典法则:「高价格终将治愈高价格。」
换言之,当高获利吸引更多供应商投入市场,原本支撑产业繁荣的供需失衡便可能逐渐消失。
AI烧钱模式面临考验 真正赢家是技术用户
Hayes 进一步指出,从历史经验来看,在重大技术革命中,投入巨额资本支出的企业往往承担最大风险,反而是利用新技术提升效率、改善获利能力的企业,最终成为主要受益者。
他特别质疑OpenAI与Anthropic等AI模型开发商的商业模式,认为前沿AI模型的开发成本已经失控,若要产生足够的自由现金流来支撑目前的企业估值,将面临极高的财务门槛。
Hayes 也以自身基金为例,指出Great Hill Capital已开始运用AI提高内部生产力,但并非完全依赖成本高昂的封闭式模型,而是采用可自行部署的开放权重模型,包括Mistral AI、阿里巴巴(BABA-US)的通义千问(Qwen),以及Meta(META-US)的Llama。
他认为,这种模式正说明AI带来的真正经济价值,未必集中在模型开发商或基础设施供应商,而可能逐渐扩散至各行各业。
点名4档潜力股 天然气、电信基建与物流受青睐
在具体投资标的方面,Hayes 点名天然气生产商Comstock Resources(CRK-US)、阿里巴巴、电信基地台营运商Crown Castle(CCI-US),以及物流与仓储服务公司GXO Logistics(GXO-US)。
其中,Hayes 看好Comstock Resources的原因,在于该公司具备低成本天然气生产优势,且地理位置邻近墨西哥湾出口终端与德州东部正在兴建的高耗电数据中心,有望受惠于能源需求成长。
至于阿里巴巴,Hayes 则抱持高度乐观态度,认为该公司通过投资布局亚洲AI新创企业,掌握广泛的产业成长机会。
他特别提到阿里巴巴投资的月之暗面(Moonshot AI),指出该公司可能很快以500亿美元估值上市。不过,这仍属Hayes 提出的潜在情境,并非已确认的上市计划。
此外,Crown Castle与GXO Logistics分别涉及电信基础设施及物流仓储业务,也是 Hayes 看好的投资方向。
资金转向医疗、公用事业与民生消费 防御型类股开始崛起
除了个别企业,Hayes 也观察到,美股资金轮动已经开始,投资人正逐渐降低对科技七巨头与AI概念股的依赖,转向其他产业寻找投资机会。
他指出,医疗保健、公用事业及民生必需品等传统防御型产业,近期开始获得资金青睐,而住宅建商等对利率敏感的企业,也逐渐出现相对强势表现。
这项变化反映投资人不再单纯追逐AI题材,而是重新重视企业估值、获利品质与现金流。
Hayes认为,随着市场重新评估科技股的资本支出压力,资金有望进一步流向过去遭到忽视、但基本面相对稳健的产业。
美债殖利率逾5% 股票吸引力面临挑战
Hayes 也指出,债券市场重新具备吸引力,是推动美股资金轮动的另一项重要因素。
他认为,当美国10年期公债殖利率达到5.30%时,相较于股票约5%、且不具保证的预期收益率,债券提供的报酬更具吸引力。
不过,美国公债若持有至到期,可依约取得票息与本金,但持有期间仍存在价格波动风险,因此不能将殖利率直接视为完全无风险的总报酬。