 ニュースノート · IDAEO AI News
ニュース本文
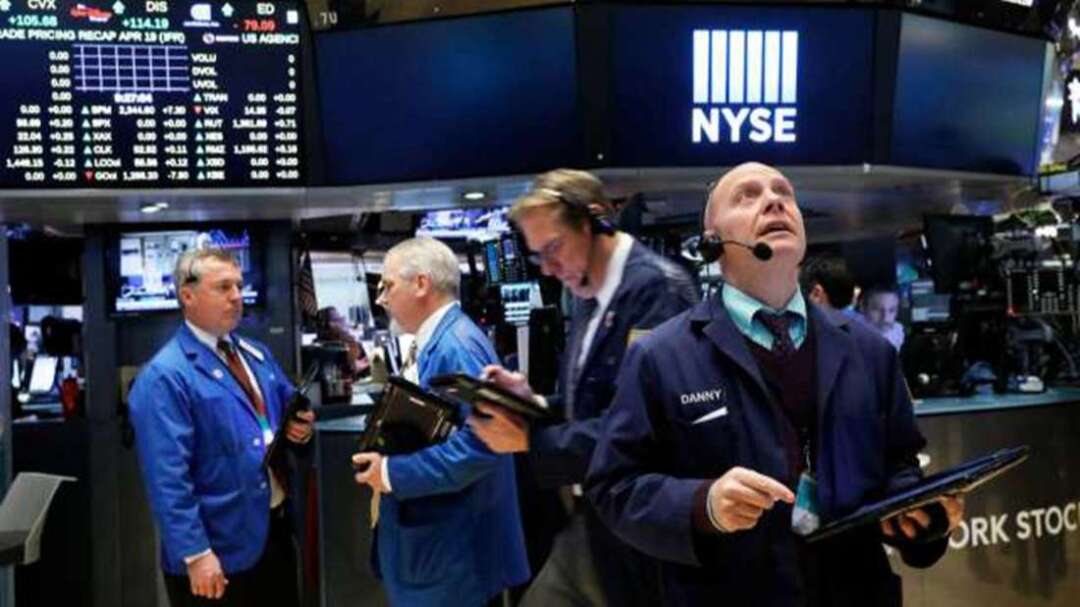
美國10年期公債殖利率周四(1日)一度升至5.34%,創2002年以來新高後,股票交易員正熱烈討論,債市拋售何時會開始對韌性十足的美股造成更大壓力。但從市場內部來看,利率飆升其實已經造成嚴重衝擊。
彭博報導,儘管標普500指數距離歷史高點不到2%,但從對利率敏感的小型股,到銀行與公用事業類股,都遭遇猛烈拋售。市場中許多投機性的股票,包括尚未獲利的科技公司、以及資產負債表最脆弱的企業,自聯準會(Fed)啟動三年來首度升息之後,表現也落後大盤。
iCapital全球投資策略師Dan Suzuki說:「市場大多數部分至少已較高點下跌5%,更不用說有些市場區塊的跌幅已超過15%。其中很大一部分原因,就是利率走高,以及隨之而來的金融情勢收緊。」
美股市場出現歷史上少見的特殊現象:人工智慧(AI)行情支撐股市表現,但與此同時,市場正處於過去會導致市場劇烈震盪的環境,包括地緣政治風險升高、利率走高,以及美國期中選舉的不確定性。
The Wealth Alliance總裁兼執行董事Eric Diton說:「只要經濟與企業獲利成長維持強勁,股市目前還能承受較高殖利率。」他對股票抱持審慎態度,並買進能源股,以規避債券殖利率與原油價格走高的衝擊。
他表示:「但股市最大的風險,是AI基礎建設出現問題。如果獲利展望遭下修,就會引發更廣泛的股市痛苦。」
以下五個面向揭露股市表面繁榮下隱藏的壓力:
1、等權重標普500持續走弱 市場廣度亮紅燈
標普500等權重指數(S&P 500 Equal Weighted Index)每檔成分股權重相同,目前可能出現連續第七周下跌,重新引發市場對股市廣度過於狹窄的擔憂。換句話說,目前這波多頭行情主要由少數大型股推動。
如果這波弱勢持續至周五,將是等權重標普500指數史上第三次連續7周下跌。根據彭博整理的數據,前兩次分別發生在2002年網路泡沫破裂後,以及2022年熊市拋售期間。
但並非所有人都認為這代表股市多頭行情即將結束,Tallbacken Capital Advisors執行長Michael Purves認為這反映了多頭市場的強勁,以及科技產業的重大顛覆式創新。他對標普500指數年底目標價為8500點,代表還有近11%的上漲空間。
2、小型股遭重擊 羅素2000瀕臨修正
利率與殖利率走高正在衝擊小型企業股,這些公司通常負債較高,業務線也沒那麼多元化。以羅素2000指數(Russell 2000)為例,該指數在剛結束的第3季落後標普500指數將近10個百分點,是1999年以來表現次差。
羅素2000指數目前較8月14日歷史高點下跌8.5%,只差一步就落入修正區。
羅素2000指數的投機性高於大型股同業,金融與工業等景氣敏感型產業,在該指數中的占比較標普500高,而標普500指數則更偏重今年受AI熱潮推動、表現亮眼的科技股。
此外,彭博數據顯示,所謂「殭屍股」——也就是難以、甚至無法支付債務利息的企業——在羅素2000中的占比超過三分之一。
3、銀行股重挫 高借貸成本壓縮獲利展望
儘管美國消費者仍持續支出、企業也持續借款,都有利於銀行業務,但銀行股這幾周以來仍大幅走跌,導致由24家大型銀行組成的KBW那斯達克銀行指數(BKX-US)較8月中旬高點下跌逾12%,遁入修正領域。
KBW那斯達克銀行指數今年迄今上漲3.3%,明顯落後標普500指數12%的漲幅。
借貸成本升高、公債殖利率走高以及信用風險疑慮,都壓縮銀行近期獲利預期。此外,Meta(META-US)代理型AI Mus問世也引發金融股拋售,因為這項技術可能威脅到民眾習慣將現金留在低利率支票帳戶中的行為,也就是所謂的「消費慣性」。
第一資本金融公司(Capital One Financial)(COF-US)、富國銀行(Wells Fargo)(WFC-US)與Huntington Bancshares(HBAN-US)是KBW銀行指數今年表現最差的成分股,跌幅分別為20%、14%與12%。
4、防禦型公用事業也失守 高殖利率削弱股息吸引力
防禦型的公用事業是另一個受到重創的類股,原因在於殖利率走高通常會讓債券相較公用事業股票更具吸引力。
標普500公用事業類股指數自2月歷史高點以來已下跌約17%,正逼近熊市區間。加上市場預期美國天然氣庫存增加,而短天期美債殖利率已高於公用事業通常足以吸引投資人的股息殖利率,都對該產業構成壓力。
10年期美債殖利率第3季大幅上升近1個百分點,創24年新高,標普500公用事業類股則下跌13%。該指數31檔成分股中,僅星座能源(Constellation Energy)(CEG-US)與AES(AES-US)兩家公司上漲。
5、高風險股票反而成為「避險撤退區」
市場中最具投機性的區塊也陷入困境,高盛集團(GS-US)追蹤未盈利一籃子科技公司的指數第3季下跌11%,是該指數同期次差單季表現,成分股包括Roku(ROKU-US)與Peloton(PTON-US)。
另據盛與彭博整理數據,資產負債表最脆弱、負債較高的企業第3季僅上漲1.9%,是2022年初、Fed展開升息循環以來最小的單季漲幅。
不過有一派押注Fed不會再大幅升息。Wealth Consulting Group執行長Jimmy Lee不認為美債殖利率飆升會失控,他表示,投資人只是在拋售對利率敏感的股票,他正以較低的估值買進金融與工業類股。
但他提醒道:「標普500指數最大的風險,是AI行情意外反轉。」