 新闻笔记 · IDAEO AI News
新闻正文
AI浪潮正推动全球股市狂奔,但市场的剧烈震荡也开始暴露潜在风险。 台北股市于7月17日开低杀低,暴跌2953点,创下史上最大单日跌点,加权股价指数终场以42671点作收。 前行政院副院长施俊吉接受《下班国际线》专访时指出,IBM股价竟可在一夜之间暴跌25%;另一边,SK海力士在美国挂牌首日上涨13%,隔日在韩国重挫15%,第三天美国ADR又暴涨27.7%。 这显示AI相关资产已进入高度情绪化交易阶段。 施俊吉表示,IBM本质上是一家软件与企业服务公司,市场却可能因AI题材重新给予高估值。 一旦财报、订单或展望未达预期,原先创建在想像上的价格便会迅速修正。
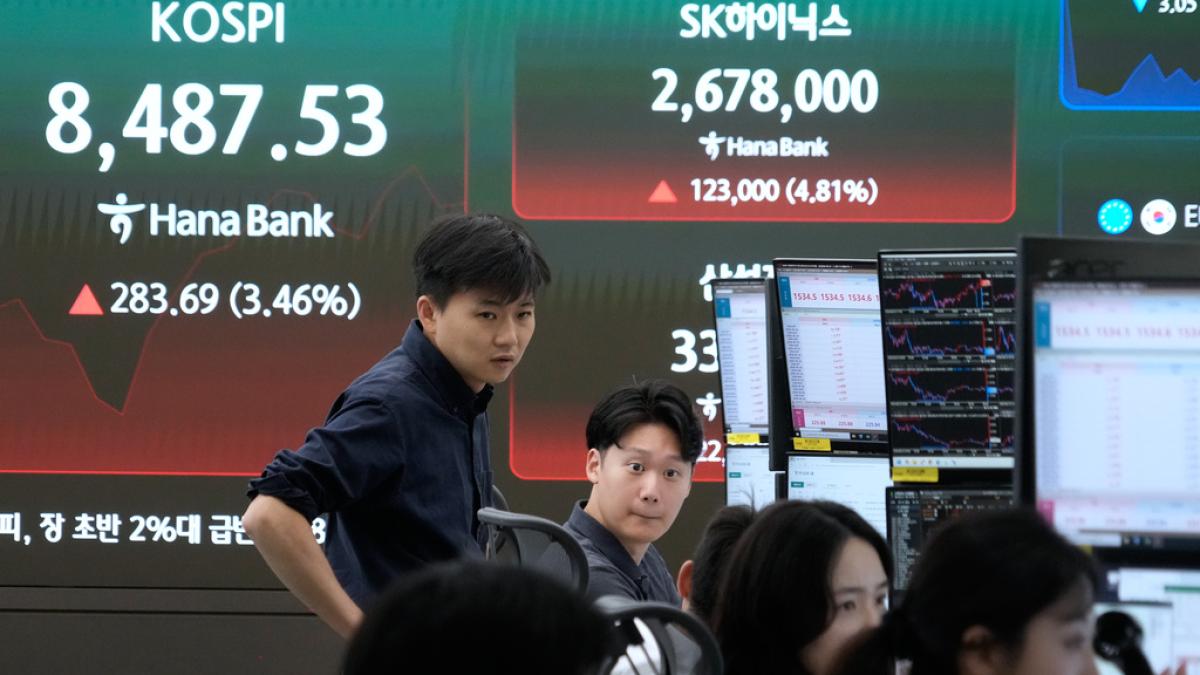
股价一日跌掉四分之一,不只是单一企业事件,更反映投资人对AI题材的容忍度正在下降。 SK海力士的案例则更加戏剧化。 该公司受惠于HBM与AI服务器需求,成为全球市场追逐标的,但股价短时间内先涨、再跌、又大涨,说明市场对未来获利的判断高度分歧。 资金不是按照企业每天的实际价值变化交易,而是在乐观、恐慌与追价之间快速切换。 SK海力士的案例,更清晰地呈现了AI供应链中某些环节的高度不稳定性。 这家韩国内存大厂,是全球高带宽内存(HBM)的最大供应商之一,直接受益于AI服务器的爆炸性需求。 在AI热潮最盛的时期,SK海力士的股价一度大幅飙升,成为韩国市场的明星;然而,随着市场对AI需求是否可持续产生疑虑,其股价也出现了同等幅度的剧烈修正。
施俊吉指出,内存产业的本质,决定了它在AI牛市中既是最直接的受益者,也是最容易出现泡沫化估值的环节。 内存是一种高度周期性的商品,其价格受到供需平衡的强烈影响,而供需平衡则对整体经济景气和科技业资本支出周期极为敏感。 「内存的需求当然永远存在,」施俊吉说,「但内存的价格,本身就有非常大的波动性,买内存相关股票,你得要有坐云霄飞车的心理准备。 」IBM毕竟是百年企业,因应能力是否能像孙悟空多变足以应付技术多变的时代,而不走上2000年后不断错过的遗憾? 施俊吉从IBM和SK海力士的案例,引导出他对整体AI投资逻辑的内核观点。 他认为,投资人必须严格区分两种截然不同的事物:AI技术本身的长期真实性,以及AI概念股短期估值的泡沫风险。
「铁路被发明的时候,也出现过巨大的铁路泡沫,大量的投资人在泡沫破裂时倾家荡产,」施俊吉说,「但铁路本身没有消失,铁路最终改变了人类文明。 网络泡沫也是一样——泡沫破了,那斯达克跌了80%,但网络改变了世界。 AI的故事,我认为也是这个结构。 」在这个框架下,施俊吉给出了他对台积电的长期判断:台积电所代表的,是AI浪潮中那个「即便泡沫破裂,技术本身不会消失」的内核基础设施。 目前全球没有任何厂商能在先进制程上对台积电构成真正的威胁,而人类对先进半导体的需求,在可预见的未来只会持续增长。 「买台积电就像买一栋房子,放个30年,我相信一定比现在更值钱,」施俊吉说,「你不需要每天看股价,你只需要确认这个技术的长期地位没有被动摇。
」至于那些更靠近周期性商品属性的AI概念股,施俊吉援引了一句他在华尔街投资圈流传已久的智能:「你最好永远卖得太晚、买得太晚。 不要因为没买在最低点而后悔,也不要因为没卖在最高点而懊恼。 这种患得患失的心理,才是让投资人做出最坏决策的根本原因。 」在AI牛市的狂欢中,这句话或许比任何技术分析都更值得被记住。